Magazyny energii potrzebują zmienności. Banki potrzebują stabilności. Jak pogodzić oba światy?
Nicholas Nassim Taleb w książce „Antykruchość” zwraca uwagę, że istnieją systemy i zjawiska, które nie tylko nie obawiają się zmienności, lecz wręcz się nią wzmacniają. Antykruchość oznacza zdolność do czerpania korzyści z niepewności i zmienności, w przeciwieństwie do odporności, która jedynie pozwala ją przetrwać.
Tę logikę dobrze oddają magazyny energii. Ich model biznesowy opiera się na zmienności cen energii w ciągu doby, czyli różnicy pomiędzy okresami najniższych i najwyższych notowań. Im większa amplituda tych wahań, tym większy potencjał arbitrażu, a więc i rentowności. W tym sensie zmienność rynkowa, często postrzegana jako ryzyko, dla magazynów energii staje się źródłem wartości.
Rozwój magazynów energii na większą skalę wymaga jednak nie tylko sprzyjających warunków rynkowych, lecz przede wszystkim dostępu do finansowania dłużnego. Projekty te są kapitałochłonne, a ich realizacja w praktyce niemal zawsze opiera się na kredycie bankowym. Z perspektywy instytucji finansujących kluczowa jest natomiast przewidywalność i stabilność strumieni przychodów. Jest to cecha, która wydaje się stać w sprzeczności z ekspozycją na zmienność cen energii, stanowiącą fundament rentowności magazynów.
Pozostaje pytanie czy nad tą zmiennością da się zapanować? Czy możliwe jest takie ukształtowanie przychodów magazynów energii, aby ograniczyć ich ekspozycję na nieprzewidywalność rynku?
W artykule spróbujemy odpowiedzieć na pytanie, w jaki sposób można pogodzić te dwa, pozornie przeciwstawne światy: antykruchego modelu biznesowego opartego na zmienności oraz konserwatywnego podejścia banków oczekujących stabilnych, zabezpieczonych przepływów pieniężnych.
BESS przechodzą do mainstreamu
W ciągu ostatnich kilku lat magazyny energii przeszły drogę od technologii niszowej do jednego z kluczowych elementów nowoczesnych systemów elektroenergetycznych. Fundamentalnym czynnikiem tej zmiany był gwałtowny spadek kosztów technologii bateryjnych. Według danych BloombergNEF globalny koszt projektów bateryjnych spadł w samym tylko 2024 roku o około 20–40%, a w ujęciu dekady ceny baterii litowo‑jonowych obniżyły się o blisko 90%[1]. W efekcie magazyny energii, które jeszcze niedawno funkcjonowały jako niszowe technologie, zaczęły wchodzić do energetycznego mainstreamu w skali, która znacząco wpłynie na kształt systemu w najbliższych latach.
W polskich warunkach moment ten nakłada się na kilka sprzyjających trendów. Po pierwsze, baza zainstalowanych magazynów energii pozostaje relatywnie niska, co oznacza ograniczoną konkurencję o istniejące strumienie przychodów. Po drugie, dynamiczny rozwój OZE – w szczególności fotowoltaiki – generuje coraz większą zmienność cen energii w ujęciu dobowym. Polska charakteryzuje się jednymi z najwyższych spreadów pomiędzy cenami minimalnymi i maksymalnymi w Europie, wyższymi niż chociażby u naszych zachodnich sąsiadów, którzy poprzez model energiewende posiadają znacznie wyższy udział OZE w produkcji energii oraz zdecydowanie większą liczbę godzin z ujemnymi cenami energii elektrycznej na rynku hurtowym. W efekcie polski system tworzy środowisko sprzyjające osiąganiu atrakcyjnych wyników ekonomicznych z arbitrażu cenowego, co bezpośrednio poprawia ekonomikę magazynów energii. Ponadto magazyny energii odpowiadają przy tym na kluczowy problem obecnego systemu, gdzie wyzwanie nie leży już w koszcie wytworzenia energii z OZE, lecz w jej nieprzewidywalności i braku elastyczności bilansowej.
Dotacje i rynek mocy
Dodatkowym impulsem dla rynku był uruchomiony przez NFOŚiGW, finansowany z Funduszu Modernizacyjnego program „Magazyny energii elektrycznej i związana z nimi infrastruktura dla poprawy stabilności polskiej sieci elektroenergetycznej”. Budżet programu wyniósł 4,15 mld zł, z czego 3,73 mld zł przeznaczono na dotacje. O wsparcie mogły ubiegać się projekty o mocy co najmniej 2 MW i pojemności 4 MWh. Skala zainteresowania znacząco przekroczyła dostępne środki. Złożono łącznie ponad 600 wniosków obejmujących magazyny o pojemności ponad 120 GWh. Pokazuje to nie tylko apetyt inwestorów, lecz także skalę projektów, które znajdują się obecnie w fazie przygotowawczej.
Na falę planowanych inwestycji istotny wpływ miało również wcześniejsze wsparcie rozwoju magazynów energii poprzez kontraktację w ramach rynku mocy. Według analiz branżowych, aukcje z lat 2022-2025 przydzieliły ok. 5 GW obowiązków mocowych dla BESS dla lat dostaw 2027-2030, co przy zastosowaniu współczynników deratingu (mechanizm stosowany w rynku mocy, który przelicza fizyczną moc jednostki na tzw. obowiązek mocowy, tj. moc uznawaną za dostępną w okresach przywołania) odpowiada w przybliżeniu dwukrotnie wyższej fizycznej mocy bateryjnej. Choć zdecydowana większość tych projektów pozostaje obecnie w fazie przygotowawczej, to właśnie rynek mocy odegrał rolę mechanizmu wczesnego wsparcia, pozwalając na uruchomienie pierwszej generacji wielkoskalowych projektów bateryjnych. Pomimo stopniowego spadku znaczenia rynku mocy w docelowym modelu przychodowym magazynów energii, jego rola jako katalizatora rozwoju rynku na wczesnym etapie pozostaje niepodważalna.
Wysokie marże dziś, dywersyfikacja jutro
Struktura przychodów magazynów energii w Polsce jest obecnie wyraźnie zdominowana przez usługi systemowe, w szczególności rynek aFRR. W krótkim horyzoncie wynika to m.in. z integracji Polski z europejską platformą PICASSO, która zwiększając transgraniczną konkurencję, istotnie podniosła zmienność cenową i zapotrzebowanie na elastyczność systemu. Atrakcyjne stopy zwrotu osiągane na rynku usług systemowych powodują, że arbitraż na rynku dnia następnego oraz rynku intraday pełni obecnie rolę uzupełniającą.
Taka konfiguracja strumieni przychodowych czyni Polskę szczególnie atrakcyjnym rynkiem dla inwestycji w BESS na tle innych krajów Europy Środkowej, zwłaszcza na wczesnym etapie rozwoju sektora. Jednocześnie należy oczekiwać, że dalszy przyrost liczby aktywów kwalifikujących się do świadczenia usług systemowych będzie stopniowo prowadził do coraz silniejszej konkurencji w aukcjach PSE co stanowi naturalny etap dojrzewania rynku i będzie sprzyjać wzrostowi znaczenia pozostałych źródeł przychodów, jak arbitraż godzinowy na rynku intraday. Kluczową kwestią pozostaje nie samo wystąpienie tego procesu, lecz tempo jego realizacji.
Dobry projekt to jedno, finansowanie to drugie
Szybki rozwój sektora magazynowania energii w naturalny sposób wiąże się z rosnącym zapotrzebowaniem na finansowanie, przy czym kluczowym katalizatorem wzrostu pozostaje dostępność finansowania dłużnego w postaci kredytów bankowych na warunkach umożliwiających realizację poszczególnych projektów.
Choć sektor bankowy dysponuje istotnym doświadczeniem w finansowaniu inwestycji w projekty OZE, magazyny energii mimo funkcjonowania na tym samym rynku energii, charakteryzują się odmiennym modelem biznesowym, co wymaga wypracowania dedykowanych podejść do oceny ryzyka. Na bankowalność projektów wpływa szereg czynników, jednak w przypadku BESS szczególnie wrażliwą kwestią pozostaje stabilność i przewidywalność generowanych przepływów pieniężnych. Wymusza to pogłębioną analizę tzw. stacku przychodów, obejmującego różne źródła dochodu dostępne dla magazynu energii.
Choć większa dywersyfikacja strumieni przychodowych może poprawiać profil ryzyka projektu, jedną z głównych barier rozwoju sektora pozostaje wciąż niepewność co do ich wysokości. Z perspektywy banków kluczowe jest bowiem aby projekt był w stanie generować stabilne dochody odporne na zmieniające się warunki rynkowe pozwalające na terminową obsługę zobowiązań finansowych.
Przewidywanie zmienności
Wysokie spready cenowe pozostają dziś charakterystyczną cechą rynku, lecz w długim, kilkunastoletnim horyzoncie inwestycyjnym ich dalsza ewolucja wiąże się z istotnym poziomem niepewności. Modelowanie długoterminowych przychodów magazynów energii z rynku dnia następnego stanowi szczególne wyzwanie, ponieważ nie sprowadza się do prognozowania poziomu średnich cen energii, lecz wymaga oceny przyszłej zmienności rynkowej.
Dodatkowo znaczącą rolę odgrywa efekt kanibalizacji gdzie wraz ze wzrostem liczby i łącznej mocy magazynów energii zmienność cen na rynku dnia następnego może ulegać stopniowej redukcji, a tym samym same przychody z arbitrażu będą w coraz większym stopniu zależne od skali rozwoju segmentu BESS. Patrząc z perspektywy Polskiego rynku dochodzi również kwestia fundamentalnych zmian krajowego miksu energetycznego dotycząca wielkoskalowych inwestycje offshore oraz w długim terminie energetyki jądrowej. Nie bez znaczenia pozostają kierunki zmian na rynkach ościennych, gdzie wszelkie nadwyżki energii eksportowane poprzez interkonektory wpływają na znaczący spadek cen na rynku krajowym zwiększając zarazem zmienność rynkową cen w profilu dziennym.
Modele kontraktacji magazynu energii
W odpowiedzi na tę niepewność rynek wykształcił szereg modeli kontraktowania magazynów energii, które pozwalają w różnym stopniu przenosić ryzyko rynkowe, i zarazem zyski, pomiędzy właścicielem aktywa a podmiotem odpowiedzialnym za jego optymalizację. W praktyce oznacza to, że deweloper nie jest skazany na jeden profil ryzyka, lecz może świadomie kształtować strukturę przychodów od niemal w pełni zakontraktowanych, o wysokiej przewidywalności, po modele w pełni rynkowe, maksymalizujące ekspozycję na zmienność cen energii.
Na jednym krańcu tego spektrum znajduje się model tollingowy, w którym właściciel magazynu de facto sprzedaje prawo do jego wykorzystania w zamian za stałą opłatę, przenosząc niemal całe ryzyko przychodowe na operatora. Takie rozwiązanie zapewnia wysoki poziom stabilności przepływów pieniężnych, co istotnie ułatwia pozyskanie finansowania dłużnego. Ceną za tę przewidywalność jest jednak rezygnacja z udziału w potencjalnych nadwyżkowych zyskach, które materializują się w okresach wysokiej zmienności cen lub wzrostu wartości usług systemowych. Po stronie tollerów taka umowa może spełniać definicję leasingu zgodnie z MSSF 16, nawet jeśli formalnie nie są nazywane leasingiem.
Na drugim biegunie znajduje się model fully merchant gdzie deweloper magazynu przekazuje drugiej stronie zarządzanie magazynem w celu optymalizacji. W tym modelu brak jest jakichkolwiek mechanizmów ochronnych a przychody w całości uzależnione są od przyszłych warunków rynkowych. Choć takie podejście maksymalizuje udział inwestora w generowanych przychodach i daje największy potencjał skrócenia okresu zwrotu, jednocześnie istotnie ogranicza jego bankowalność, zwłaszcza na rynku o relatywnie krótkiej historii operacyjnej, jak Polska.
Pomiędzy tymi skrajnościami rozwijają się rozwiązania pośrednie, takie jak kontrakty typu floor price, które wprowadzają minimalny poziom zabezpieczenia przychodów, pozostawiając jednocześnie częściową ekspozycję rynkową na ich wzrost. Struktury te stanowią kompromis pomiędzy stabilnością a potencjałem dochodowym, choć w praktyce oznaczają zarówno niższy udział inwestora w przychodach powyżej ustalonego progu, jak i ograniczoną elastyczność w długim horyzoncie kontraktowym.
W odróżnieniu od powyższych modeli kontraktowych, instrumenty finansowe typu day-ahead swaps koncentrują się na zabezpieczeniu jedynie wybranego komponentu przychodowego magazynu energii opartego o spread godzinowy na rynku RDN, pozostawiając pozostałe strumienie w pełni rynkowymi. W praktyce polega to na zamianie zmiennego spreadu cenowego na rynku dnia następnego, rozumianego jako różnica pomiędzy godzinami najniższych i najwyższych cen, na przewidywalny, stały przepływ pieniężny. Dzięki temu rozwiązanie to może istotnie poprawiać stabilność przychodów oraz wspierać bankowalność projektu, bez konieczności rezygnacji z elastyczności operacyjnej aktywa. W efekcie stanowi on rozwiązanie pośrednie, łączące częściową stabilizację przepływów z zachowaniem pełnej kontroli operacyjnej, pozostawiając właścicielowi możliwość dalszej optymalizacji pracy magazynu oraz wykorzystania pozostałych źródeł wartości, takich jak rynek intraday czy usługi systemowe.
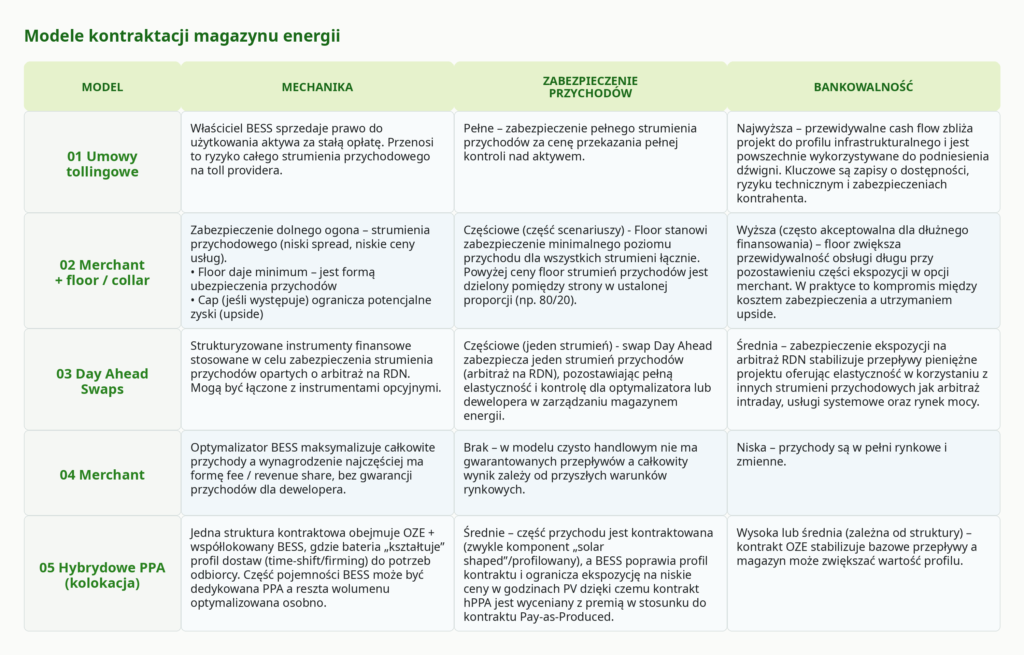
W praktyce część mocy lub pojemności magazynu może zostać zakontraktowana w ramach umów tollingowych, merchant z opcją floor lub innych mechanizmów gwarantujących minimalny poziom przychodów, podczas gdy pozostała część pozostaje eksponowana na arbitraż cenowy lub usługi systemowe. Dzięki temu inwestor może budować bardziej zrównoważony profil ryzyka, zwiększając bankowalność projektu bez całkowitej rezygnacji z potencjalnych korzyści wynikających z przyszłego rozwoju rynku magazynowania energii.
Cable pooling, czyli kolokacja magazynów z aktywami OZE
Interesującą alternatywą jest również powiązanie magazynu energii z farmą OZE w ramach kolokowanego projektu i objęcie obu aktywów wspólną strukturą hybrydowego PPA. W takim modelu magazyn nie jest wyłącznie źródłem dodatkowych przychodów, ale staje się narzędziem podnoszącym wartość kontraktu sprzedaży energii poprzez stabilizację i dopasowanie profilu dostaw do oczekiwań odbiorcy. Część mocy i pojemności magazynu może zostać przeznaczona na realizację zobowiązań wynikających z umowy PPA, natomiast pozostała część może być nadal wykorzystywana do optymalizacji przychodów rynkowych magazynu.
Znaczenie takich struktur może dodatkowo wzrosnąć wraz z nowelizacją ustawy – Prawo energetyczne z 13 marca 2026 r. (UC84), która wprowadza istotne zmiany w obszarze przyłączeń do sieci elektroenergetycznej, w tym rozszerza mechanizm cable poolingu na magazyny energii oraz potencjalnie inne typy instalacji, włączając w to OZE. Może to zwiększyć znaczenie projektów łączących OZE plus BESS w ramach wspólnej infrastruktury przyłączeniowej oraz stworzyć większą elastyczność w projektowaniu struktur kontraktowych dla aktywów kolokowanych.
Możliwe jest również całkowite rozdzielenie kontraktacji aktywa OZE i magazynu, co potencjalnie maksymalizuje swobodę optymalizacji BESS. Należy jednak pamiętać, że w projektach kolokowanych korzystających ze wspólnego punktu przyłączenia energia z instalacji odnawialnej zazwyczaj korzysta z pierwszeństwa dostępu do zdolności eksportowych, co może ograniczać możliwość rozładowania magazynu, a tym samym zmniejszać przychody osiągane z arbitrażu cenowego.
Od hedgingu do niższego kosztu kapitału
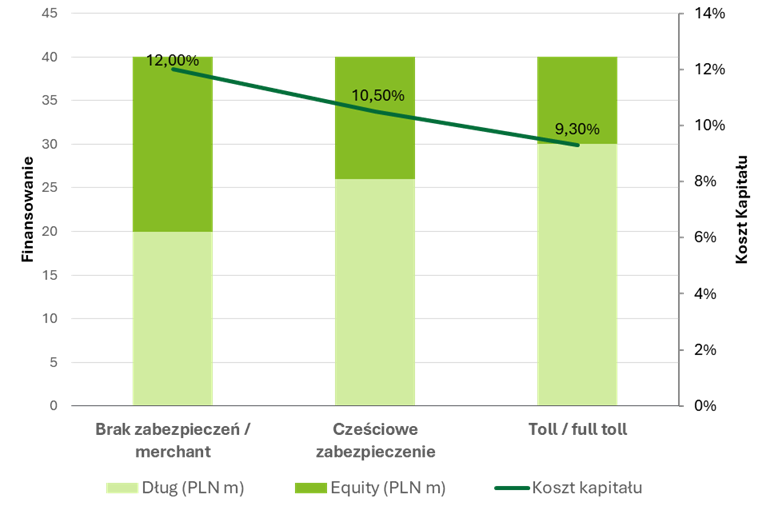
Z perspektywy inwestora zabezpieczenie przychodów z BESS nie powinno być analizowane wyłącznie jako mechanizm ograniczania ryzyka, ale również jako narzędzie poprawy struktury finansowania projektu. Projekty o bardziej przewidywalnych przepływach pieniężnych są zwykle łatwiejsze do finansowania długiem, który pozostaje tańszym źródłem kapitału niż finansowanie equity. W praktyce oznacza to, że odpowiednio zaprojektowana struktura kontraktowa lub hedgingowa może zwiększyć bankowalność projektu, umożliwić wyższy poziom zadłużenia i obniżyć łączny koszt kapitału. Niższy koszt kapitału poprawia z kolei stopę zwrotu z inwestycji, nawet jeżeli część potencjalnych przychodów rynkowych zostaje ograniczona przez mechanizmy zabezpieczające.
Właściwe podejście nie polega więc na prostym wyborze pomiędzy pełną ekspozycją merchant a pełnym zabezpieczeniem przychodów. Kluczowym pytaniem, przed którym stają inwestorzy staje się znalezienie optymalnej struktury hedgingowej, która równoważy trzy cele: maksymalizację oczekiwanych przychodów, ograniczenie ryzyka spadku przepływów pieniężnych oraz uzyskanie możliwie efektywnej struktury kosztu kapitału.
Źródło: Opracowanie własne
Rynek magazynów energii wchodzi w etap, w którym przewaga konkurencyjna nie będzie wynikała wyłącznie z technologii, ale również z jakości zaprojektowanej struktury finansowej i kontraktowej. Rozwój infrastruktury pociągnie za sobą innowacje w obszarze inżynierii finansowej, umożliwiające bardziej elastyczny transfer ryzyk i przychodów pomiędzy uczestnikami rynku. Jesteśmy więc w szczególnie interesującym momencie: wygrywać będą nie ci, którzy jedynie zbudują magazyn energii, ale ci, którzy potrafią w pełni wykorzystać jego potencjał rynkowy.
[1] https://about.bnef.com/insights/clean-energy/battery-storage-costs-hit-record-lows-as-costs-of-other-clean-power-technologies-increased-bloombergnef/
Bartosz Harat, Manager, Corporate and Energy Risk – Deloitte
Bartosz pracuje w zespole specjalizującym się w doradztwie w obszarze ryzyk rynkowych, energii i surowców. Posiada ponad 10 lat doświadczenia w działach ryzyka rynkowego w sektorze korporacyjnym i bankowym. Specjalizuje się w projektowaniu i wdrażanie strategii mających na celu zabezpieczanie ryzyk rynkowych za pomocą instrumentów pochodnych i innych narzędzi, analizie rynków finansowych i towarowych, zarządzaniu ryzykiem rynkowym (ryzyko cen energii i towarów, ryzyko walutowe, ryzyko stóp procentowych), zarządzaniu ryzykiem handlowym w instytucjach finansowych, wdrażaniu rozwiązań dla procesów ryzyka rynkowego związanych z wyceną instrumentów pochodnych, raportowaniem ryzyka oraz wymogami regulacyjnymi. Bartosz wspiera wytwórców oraz odbiorców energii elektrycznej w zakresie zarządzania portfelem transakcji energetycznych, obejmującym m.in. zawieranie, strukturyzację oraz wycenę kontraktów PPA. Zapewnia wsparcie również przy projektowaniu i wdrażaniu strategii zabezpieczania strumieni przychodowych dla operatorów oraz deweloperów magazynów energii (BESS). Jest posiadaczem certyfikatu CFA.
Dodaj komentarz