Rosyjski gaz z 45 do 12 procent importu UE. Sankcje to tylko część energetycznej przebudowy
W 2021 r. Rosja odpowiadała za 45 proc. importu gazu do Unii Europejskiej. Cztery lata później jej udział wynosił już tylko 12 proc., podczas gdy LNG wzrosło z 20 do 45 proc. Nie jest to wyłącznie efekt sankcji. Po 2022 r. wpływ na europejski rynek miały zarówno ograniczenia rosyjskich dostaw, jak i unijna dywersyfikacja, REPowerEU, spadek zużycia gazu i inwestycje w nowe trasy importowe. W rezultacie zmienił się nie tylko dostawca surowca, ale również infrastruktura i sposób zarządzania ryzykiem energetycznym.
LNG zmniejsza zależność od stałych tras, ale zwiększa znaczenie światowego rynku
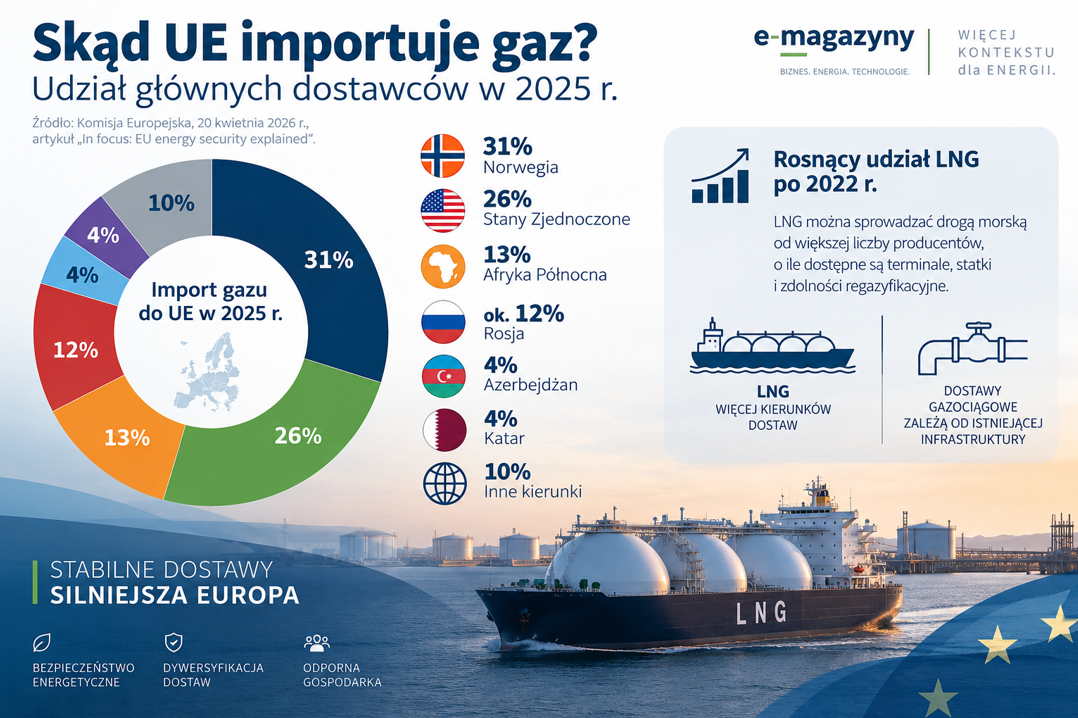
20 kwietnia 2026 r. w artykule „In focus: EU energy security explained” Komisja Europejska podała, że w 2025 r. Norwegia odpowiadała za 31 proc. importu gazu do Unii, Stany Zjednoczone za 26 proc., Afryka Północna za 13 proc., a Rosja za ok. 12 proc. Azerbejdżan i Katar miały po 4 proc., a pozostałe 10 proc. importu pochodziło z innych kierunków dostaw.
Tym bardziej zwraca uwagę rosnący udział LNG po 2022 r. Dostawy gazociągowe zależą od przebiegu istniejącej infrastruktury. LNG można natomiast sprowadzać drogą morską od większej liczby producentów, o ile dostępne są terminale, statki i zdolności regazyfikacyjne.
Każda elastyczność ma jednak swoją cenę. UE jest bardziej wrażliwa na wydarzenia na globalnym rynku, jak chociażby blokada Cieśniny Ormuz, oraz zmuszona do konkurencji o ładunki z odbiorcami azjatyckimi. Kryzys na Bliskim Wschodzie, który rozpoczął się po wspólnych atakach USA i Izraela na Iran 28 lutego 2026 r. pokazał to bardzo wyraźnie. Zgodnie z ocenami Międzynarodowej Agencji Energetycznej zamknięcie Cieśniny Ormuz czasowo usunęło z rynku prawie 20 proc. światowej podaży LNG. W marcu średnie ceny gazu w Europie i Azji osiągnęły najwyższe ceny od stycznia 2023 r.
Polska rozbudowuje infrastrukturę z myślą również o rynku regionalnym
Polska rozpoczęła dywersyfikację dostaw gazu jeszcze przed pełnoskalową inwazją Rosji na Ukrainę. Terminal LNG w Świnoujściu i Baltic Pipe stworzyły alternatywne drogi importu. Kolejnym etapem są projekty FSRU w Zatoce Gdańskiej.
Aleksander Zawisza w raporcie Instytutu Polityki Energetycznej zwraca uwagę, że FSRU 2 ma inny profil ryzyka niż wcześniejsze projekty. Wg jego oceny dostępne punkty wejścia do krajowego systemu są już wystarczające do technicznego zabezpieczenia potrzeb Polski. Z tego powodu FSRU 2 ma większe znaczenie dla możliwości tranzytu, ponownego eksportu i budowy regionalnego rynku gazu.
W czerwcu 2026 r. GAZ-SYSTEM poinformował, że cztery podmioty zakontraktowały długoterminowy dostęp do FSRU 2, co pozwoliło operatorowi podjąć decyzję o realizacji projektu. Po uruchomieniu planowanych inwestycji Polska ma dysponować trzema terminalami LNG o łącznej mocy regazyfikacji przekraczającej 20 mld m3 gazu rocznie.
W sierpniu operator podał, że po zwiększeniu planowanej zdolności FSRU 2 do 58 slotów rocznie zakontraktowano 74 proc. dostępnej mocy. To potwierdza zainteresowanie rynku projektem, choć nie przesądza jeszcze o jego długoterminowej rentowności.
Odchodzenie od rosyjskiego gazu staje się obowiązkiem prawnym
Zmiana struktury importu następowała dotąd głównie wskutek wydarzeń rynkowych, decyzji politycznych i działań dywersyfikacyjnych. W 2026 r. UE przyjęła jednak przepisy wyznaczające harmonogram wycofania rosyjskiego gazu, co oznacza obowiązek prawny dla państw członkowskich.
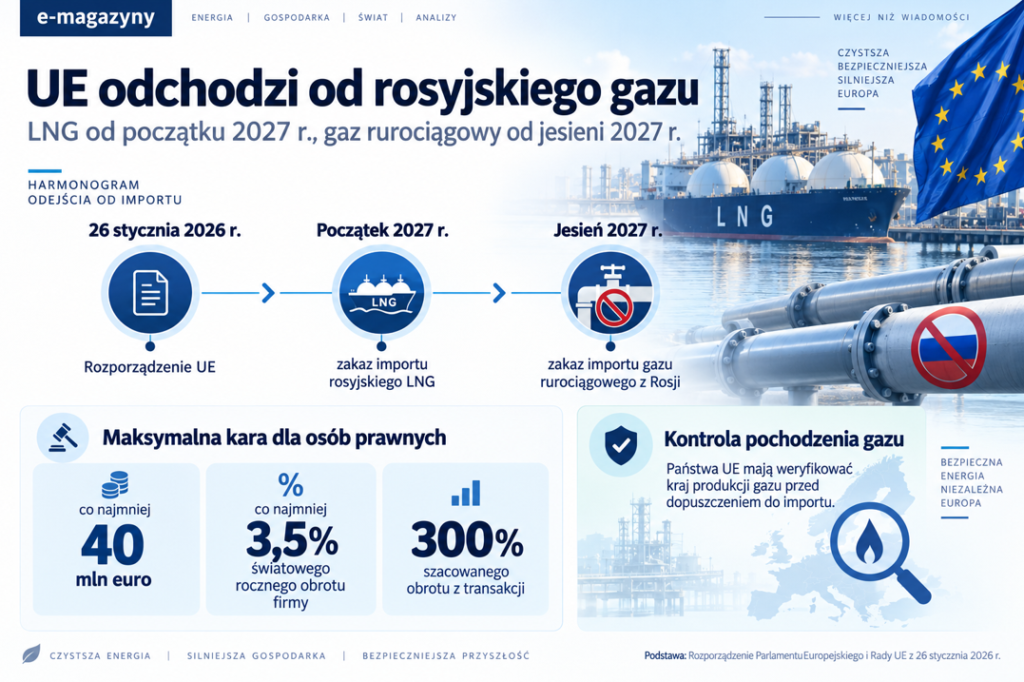
Całkowity zakaz importu rosyjskiego LNG ma obowiązywać od początku 2027 r., a gazu rurociągowego od jesieni 2027 r. Państwa UE mają również weryfikować kraj produkcji gazu przed dopuszczeniem do importu. Rozporządzenie stanowi, że maksymalna kara dla osób prawnych ma wynosić:
- co najmniej 40 mln euro,
- co najmniej 3,5 proc. światowego rocznego obrotu firmy,
- 300 proc. szacowanego obrotu z transakcji.
Podstawą jest Rozporządzenie Parlamentu Europejskiego i Rady UE z dnia 26 stycznia 2026 r. w sprawie stopniowego odchodzenia od importu gazu ziemnego z Rosji oraz przygotowania do stopniowego odchodzenia od importu rosyjskiej ropy naftowej, poprawy monitorowania potencjalnych zależności energetycznych oraz zmiany rozporządzenia (UE) 2017/1938.
W przypadku ropy coraz ważniejsze jest kontrolowanie pochodzenia i transportu
Rynek ropy jest trudniejszy do kontrolowania niż rynek gazu rurociągowego, ponieważ surowiec łatwiej przekierowywać między państwami, portami i odbiorcami. Nieaktualne jest jednak twierdzenie, że rosyjska ropa może bez przeszkód zostać przerobiona w państwie trzeci, a następnie wrócić do UE w postaci paliwa. W lipcu 2025 r., w ramach 18. pakietu sankcji, Unia przyjęła zakaz importu produktów ropopochodnych wytworzonych z rosyjskiej ropy w państwach trzecich z określonymi wyjątkami. Przepis miał na celu zamknięcie właśnie tej drogi obchodzenia ograniczeń. Wszedł w życie 21 stycznia 2026 r.
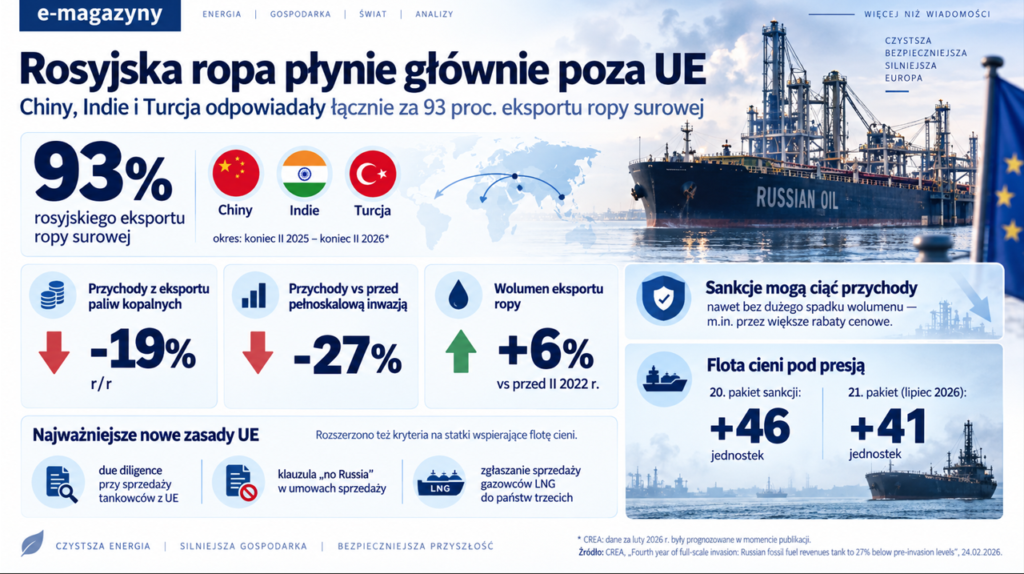
Jednak Rosja nadal eksportuje duże ilości tego surowca poza UE. Wg Centrum Badań nad Energią i Czystym Powietrzem (CREA) w okresie mniej więcej od końca lutego 2025 r. do końca lutego 2026 r. (z zastrzeżeniem, że dane za luty 2026 r. były prognozowane w momencie ukazania się publikacji) Chiny, Indie i Turcja odpowiadały łącznie za 93 proc. rosyjskiego eksportu ropy surowej. Przychody Rosji z eksportu paliw kopalnych spadły o 19 proc. rok do roku i były o 27 proc. niższe przed pełnoskalową inwazją na Ukrainę. Jednocześnie wolumen eksportu ropy naftowej pozostawał o 6 proc. wyższy niż przed lutym 2022 r. Przywoływanym źródłem jest tutaj artykuł „Fourth year of full-scale invasion: Russian fossil fuel revenues tank to 27% below pre-invasion levels” opublikowany 24 lutego 2026 r. na stronie internetowej CREA.
CREA ocenia, że sankcje mogą obniżyć przychody z eksportu nawet bez znaczącego ograniczenia jego wolumenu. Chodzi tu m.in. przez wymuszenie większych rabatów cenowych. Szczególne znaczenie ma tzw. flota cieni. W 20. pakiecie sankcji Unia wpisała na listę kolejnych 46 jednostek. Zaostrzyła także zasady sprzedaży tankowców z UE, wprowadzając m.in. specjalne obwiązki due diligence i klauzulę „no Russia” w umowach sprzedaży. W 21. pakiecie z lipca 2026 r. do listy dodano 41 jednostek. Rozszerzono również kryteria na statki świadczące usługi jednostkom floty cieni i wprowadzono obowiązek zgłaszania sprzedaży gazowców LNG do państw trzecich.
Sankcje to dodatkowe obowiązki dla firm
Sankcje zwiększają także znaczenie procedur zgodności. KE zaleca przedsiębiorstwom podejście oparte na ocenie ryzyka, obejmujące sprawdzanie partnerów biznesowych, transakcji i towarów oraz identyfikowanie sygnałów mogących świadczyć o obchodzeniu restrykcji. Wytyczne z 2024 r. koncentrują się przede wszystkim na sankcjach eksportowych.
Beata Stępień wraz ze współautorami przebadała 610 średnich przedsiębiorstw z Polski, Niemiec i USA. W artykule, który ukazał się w „European Journal on Criminal Policy and Research” (Springer Nature) 7 marca 2024 r. badania dot. firm z sektora rolniczego, produkcyjnego, handlowego oraz transportu i magazynowania. Wyniki nie odnoszą się wprawdzie stricte do sektora energetycznego. Jednakże pokazują, że sankcje i presja zewnętrzna mogą wpływać na strategie przedsiębiorstw nawet wtedy, gdy firmy formalnie pozostają zgodne z prawem.
Zakaz importu nie zastąpi inwestycji
Odchodzenie od rosyjskich paliw zbiegło się z przyspieszeniem inwestycji w OZE, efektywność energetyczną i połączenia transgraniczne. Większa krajowa produkcja energii i niższe zużycie mogą ograniczać zapotrzebowanie na importowane paliwa kopalne, ale wymagają kapitału i infrastruktury.
Europejski Trybunał Obrachunkowy przypomniał 9 września 2026 r., że Komisja oszacowała dodatkowe inwestycje potrzebne do realizacji ambitniejszych celów REPowerEU na ok. 300 mld euro do 2030 r. Był to szacunek makroekonomiczny, a nie zestawienie konkretnych projektów.
Państwa członkowskie początkowo przeznaczyły 65 mld euro w rozdziałach REPowerEU swoich planów odbudowy. Po zmianach ich łączna wartość spadła w kwietniu 2026 r. do 54,3 mld euro. Trybunał stwierdził, że ani KE, ani państwa członkowskie nie przedstawiły dowodów pozwalających wykazać, w jaki sposób pozostała luka inwestycyjna zostanie wypełniona innymi środkami publicznymi lub prywatnymi.
Zależność od Rosji nie kończy się na gazie i ropie
Mniej widoczna pozostaje zależność części europejskiej energetyki jądrowej od rosyjskiego łańcucha paliwowego. Wg analizy DiXi Group i Bruegel w 2023 r. Rosja odpowiadała za 27 proc. usług konwersji związanych z dostawami dla UE oraz 38 proc. wzbogaconego uranu dla elektrowni jądrowych we Wspólnocie.
Szczególnie trudne jest zastępowanie dostaw paliwa dla reaktorów VVER. W Unii działa 19 takich reaktorów o łącznej mocy ok. 11 GW, a ich paliwo było w zdecydowanej większości dostarczane przez Rosatom. Zmiana wymaga nie tylko nowej umowy handlowej. Trzeba tu uwzględnić również alternatywne zdolności produkcyjne i dostawcze oraz kwalifikację paliwa dla konkretnego typu reaktora.
Autorzy oceniają, że rozwój dodatkowych zdolności wzbogacenia uranu potrzebnych do pełniejszego uniezależnienia od Rosji może wymagać od pięciu do siedmiu lat.
Mniej rosyjskiego gazu nie oznacza jeszcze pełnego bezpieczeństwa
Spadek udziału Rosji z 45 do 12 proc. importu gazu UE pokazuje skalę zmiany. Jednak nie wystarcza do oceny odporności europejskiej energetyki. UE zastąpiła dużą część wcześniejszej zależności bardziej zróżnicowanymi dostawami, rozbudową LNG i nowymi regulacjami. Jednocześnie większą rolę odgrywa dziś światowy rynek LNG, bezpieczeństwo żeglugi, procedury sankcyjne i zdolności finansowania infrastruktury.
Dlatego trwałość tej zmiany będzie zależała nie tylko od dalszego ograniczania importu z Rosji. Ważne jest również to, czy UE utrzyma konkurencję między dostawami, rozwinie połączenia i własne źródła energii oraz stworzy alternatywne łańcuchy dostaw tam, gdzie zależności technologiczne, jak w energetyce jądrowej, są znacznie trudniejsze do usunięcia niż w przypadku zakupu gazu.

Michał Krajniak
Dziennikarz analityczny, który patrzy na energetykę przez pryzmat polityki i gospodarki. Opisuje wyzwania sektora oraz przygląda się postępującym trendom rynkowym.
Dodaj komentarz