Jeden producent magazynów energii kontroluje już ponad 27 procent światowego rynku

Globalny rynek baterii do magazynów energii przyspiesza w tempie, które jeszcze kilka lat temu trudno było zakładać. W pierwszej połowie 2026 roku producenci dostarczyli łącznie 461,3 GWh ogniw przeznaczonych do systemów ESS, czyli aż o 71 proc. więcej niż rok wcześniej. Jednocześnie po raz pierwszy większość globalnego popytu przypadła na rynki poza Chinami, co może oznaczać początek trwałej zmiany w geografii całej branży.
Dane za pierwsze sześć miesięcy 2026 roku pokazują, że magazynowanie energii coraz wyraźniej wychodzi poza etap dynamicznie rozwijającej się niszy. Skala nowych inwestycji zaczyna mieć znaczenie nie tylko dla producentów baterii, lecz także dla operatorów sieci, deweloperów OZE i całego sektora energetycznego. Szczególnie istotne jest to, że wzrost nie koncentruje się już wyłącznie w Chinach, lecz obejmuje jednocześnie Amerykę Północną, Europę, Bliski Wschód i Australię.
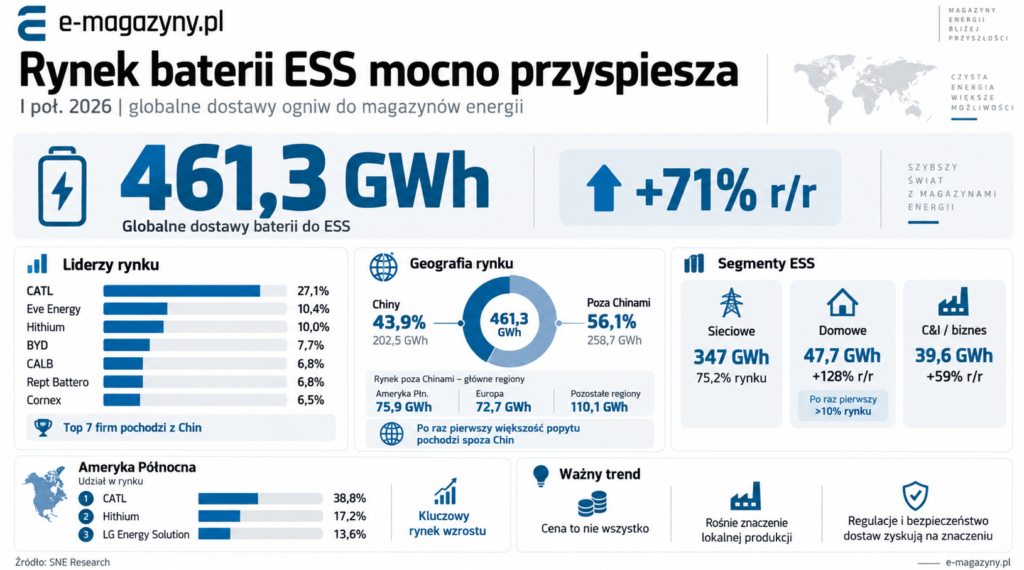
Według danych SNE Research globalne dostawy baterii litowo-jonowych do systemów magazynowania energii osiągnęły w pierwszym półroczu 461,3 GWh. Rok wcześniej było to 269,7 GWh, co oznacza wzrost o 71 proc. w ujęciu rocznym. Tak szybka ekspansja pokazuje, że ESS stają się jednym z najważniejszych nowych kierunków rozwoju dla światowego przemysłu bateryjnego.
CATL coraz mocniej odjeżdża konkurencji
Największym beneficjentem globalnego wzrostu pozostaje CATL, który w pierwszych sześciu miesiącach roku dostarczył około 125 GWh baterii przeznaczonych do magazynów energii. Wolumen firmy zwiększył się o 81 proc. rok do roku, a więc szybciej niż cały rynek. Producent nie tylko utrzymał pierwsze miejsce, ale jeszcze zwiększył przewagę nad konkurentami.
CATL kontroluje już 27,1 proc. globalnego rynku baterii do ESS, wobec 25,6 proc. rok wcześniej. W praktyce oznacza to, że więcej niż co czwarta gigawatogodzina baterii przeznaczonych obecnie do magazynowania energii pochodzi od jednego producenta. Skala tej przewagi jest szczególnie widoczna w zestawieniu z kolejnymi firmami, z których żadna nie przekracza nawet połowy udziału CATL.
Drugie miejsce zajmuje Eve Energy z udziałem 10,4 proc., natomiast Hithium osiągnął 10 proc. rynku. Za nimi znajdują się BYD z wynikiem 7,7 proc., CALB i Rept Battero z udziałem po 6,8 proc. oraz Cornex z wynikiem 6,5 proc. Co szczególnie istotne z punktu widzenia struktury branży, wszystkie siedem największych firm w globalnym zestawieniu pochodzi z Chin.
Środek ciężkości rynku przesuwa się poza Chiny
Chiny pozostają największym pojedynczym rynkiem magazynowania energii na świecie, ale ich przewaga zaczyna maleć. W pierwszej połowie 2026 roku dostawy baterii ESS na rynku chińskim osiągnęły 202,5 GWh, co oznacza wzrost o 49 proc. rok do roku. Było to jednak tempo wyraźnie niższe od wzrostu całego globalnego rynku.
Udział Chin w światowym rynku spadł z 50,5 do 43,9 proc., a pozostałe regiony po raz pierwszy odpowiadały łącznie za większość globalnych dostaw. Ameryka Północna, Europa oraz pozostałe rynki osiągnęły razem 258,7 GWh, czyli około 56 proc. światowego wolumenu. To ważny punkt zwrotny, ponieważ pokazuje, że globalny sektor ESS staje się mniej zależny od sytuacji inwestycyjnej w jednym kraju.
Najbardziej dynamicznie rosły rynki zaliczone przez analityków do grupy pozostałych regionów, gdzie dostawy wzrosły aż o 119 proc. do 110,1 GWh. Dużą rolę odgrywały tu projekty realizowane na Bliskim Wschodzie oraz w Australii, gdzie powstają coraz większe instalacje współpracujące z OZE. Ameryka Północna osiągnęła w tym samym okresie 75,9 GWh, a Europa 72,7 GWh.
Ameryka Północna wyrasta na jeden z kluczowych rynków
Ameryka Północna staje się jednym z najważniejszych obszarów rywalizacji producentów baterii ESS. Popyt rośnie tam wyjątkowo szybko, mimo coraz większej presji regulacyjnej dotyczącej pochodzenia komponentów i lokalizacji produkcji. Jednocześnie rynek pozostaje w dużym stopniu zależny od dostawców azjatyckich.
CATL posiada w Ameryce Północnej aż 38,8 proc. rynku i pozostaje tam zdecydowanym liderem. W pierwszej połowie 2026 roku chińska firma dostarczyła do regionu 29,5 GWh baterii przeznaczonych do magazynów energii. Drugie miejsce zajmuje Hithium z udziałem 17,2 proc., co pokazuje, że także na tym rynku chińscy producenci zachowują bardzo silną pozycję.
Duży wzrost zanotował jednocześnie LG Energy Solution, którego udział zwiększył się do 13,6 proc. Około 86 proc. globalnych dostaw ESS koreańskiego producenta w pierwszej połowie roku trafiło właśnie do Ameryki Północnej, co pokazuje skalę koncentracji firmy na tym regionie. Łączny udział LG Energy Solution i Samsung SDI w północnoamerykańskim rynku wzrósł do 19,7 proc.
Wielkie magazyny dla sieci odpowiadają za większość popytu
Największym segmentem światowego rynku pozostają magazyny energii współpracujące z siecią elektroenergetyczną. W pierwszej połowie 2026 roku dostawy baterii do tego typu instalacji osiągnęły 347 GWh. To pokazuje, że rozwój ESS jest coraz silniej powiązany bezpośrednio z transformacją systemów elektroenergetycznych.
Magazyny sieciowe odpowiadają już za 75,2 proc. całego globalnego rynku baterii ESS. CATL posiada około 30 proc. tego segmentu, a za nim znajdują się Hithium, Eve Energy, BYD i CALB. Dominacja dużych projektów infrastrukturalnych sprawia, że to właśnie kontrakty na setki megawatogodzin i całe gigawatogodziny coraz częściej decydują o wynikach producentów.
Rosnący popyt jest napędzany przede wszystkim przez coraz większy udział energii słonecznej i wiatrowej w miksie energetycznym. Systemy elektroenergetyczne potrzebują dodatkowej elastyczności, możliwości przesuwania energii pomiędzy godzinami oraz usług stabilizujących sieć. Do tego dochodzi rosnące zapotrzebowanie centrów danych, których zużycie energii zwiększa się wraz z rozwojem infrastruktury obliczeniowej i systemów sztucznej inteligencji.
Magazyny domowe rosną jeszcze szybciej
Choć instalacje sieciowe pozostają bezkonkurencyjne pod względem wolumenu, jeszcze większą dynamikę zanotował segment magazynów energii dla gospodarstw domowych. Dostawy zwiększyły się z 20,9 GWh do 47,7 GWh w ciągu zaledwie roku. Rynek mieszkaniowy zaczyna więc mieć zauważalny udział w globalnym popycie na ogniwa.
Segment domowych magazynów energii urósł aż o 128 proc. rok do roku, a jego udział w całym rynku po raz pierwszy przekroczył 10 proc. To znacznie wyższe tempo niż w przypadku dużych systemów sieciowych, mimo że baza pozostaje zdecydowanie mniejsza. Wzrost wspierają zarówno instalacje fotowoltaiczne, jak i rosnące zainteresowanie zwiększaniem autokonsumpcji oraz bezpieczeństwa energetycznego.
Układ sił w segmencie domowym różni się jednocześnie od struktury całego rynku ESS. Liderem jest Rept Battero z udziałem około 32 proc., przed Eve Energy z wynikiem 25 proc. i Great Power z udziałem 23 proc. Pokazuje to, że mniejsze systemy mogą być przestrzenią do budowy mocnej pozycji także dla firm, które w całym globalnym zestawieniu znajdują się poza ścisłą czołówką.
Magazyny dla biznesu też szybko zyskują na znaczeniu
Osobnym kierunkiem rozwoju pozostają magazyny energii instalowane w obiektach komercyjnych i przemysłowych. W pierwszej połowie roku dostawy do tego segmentu wyniosły 39,6 GWh. Firmy coraz częściej wykorzystują takie systemy do obniżania kosztów energii, ograniczania szczytowego poboru mocy oraz zwiększania wykorzystania własnej produkcji z OZE.
Rynek komercyjnych i przemysłowych magazynów energii wzrósł o 59 proc. rok do roku. Liderem segmentu pozostaje CATL z udziałem około 35 proc., a drugie miejsce zajmuje Rept Battero z udziałem około 14 proc. Wraz ze zmianami taryf oraz rosnącymi kosztami mocy i energii rozwiązania tego typu mogą zyskiwać na atrakcyjności także poza największymi zakładami przemysłowymi.
Znaczenie segmentu C&I może dodatkowo rosnąć wraz z rozwojem lokalnych źródeł odnawialnych oraz zwiększaniem zapotrzebowania na moc w centrach logistycznych, zakładach produkcyjnych i obiektach infrastrukturalnych. Magazyn pozwala bowiem nie tylko przechować nadwyżkę energii, lecz również aktywnie zarządzać profilem poboru. To sprawia, że w wielu projektach ESS zaczyna być traktowany jako element infrastruktury energetycznej, a nie opcjonalny dodatek.
Cena przestaje być jedynym argumentem
Szybki rozwój światowego rynku nie oznacza, że producenci będą w kolejnych latach konkurować wyłącznie kosztem baterii. Szczególnie w Europie i Ameryce Północnej coraz większego znaczenia nabierają kwestie bezpieczeństwa łańcucha dostaw, lokalizacji produkcji oraz zgodności produktów z regulacjami. To może z czasem zmienić strukturę rynku, nawet jeśli chińskie firmy nadal będą dysponować przewagą kosztową.
Obok ceny coraz ważniejszym kryterium wyboru dostawcy stają się lokalna produkcja, bezpieczeństwo dostaw i zgodność z regulacjami. Dla producentów koreańskich, a w przyszłości także europejskich i amerykańskich, może to otwierać przestrzeń do zwiększania udziałów na lokalnych rynkach. Z drugiej strony chińskie koncerny mają dziś skalę produkcji, doświadczenie i portfel realizacji, których szybkie odtworzenie przez konkurencję pozostaje bardzo trudne.
Rynek ESS wchodzi więc w etap, w którym gwałtowny wzrost wolumenu będzie szedł w parze z coraz większą regionalizacją łańcuchów dostaw. Dla producentów oznacza to walkę nie tylko o kolejne zamówienia liczone w gigawatogodzinach, ale również o lokalne fabryki, partnerstwa i dostęp do strategicznych rynków. Dla inwestorów natomiast coraz ważniejsze będą nie tylko parametry techniczne baterii, lecz także dostępność ogniw, ryzyko regulacyjne oraz długoterminowa stabilność dostaw.
Rynek ESS dopiero nabiera rozpędu
Dane za pierwszą połowę 2026 roku pokazują, że magazynowanie energii przestaje być jedynie uzupełnieniem rynku baterii rozwijanego wcześniej głównie przez elektromobilność. Coraz większą część popytu generują dziś energetyka, operatorzy sieci, przedsiębiorstwa, gospodarstwa domowe oraz infrastruktura cyfrowa. W efekcie producenci ogniw otrzymują drugi ogromny rynek, którego skala zaczyna dorównywać najbardziej dynamicznym segmentom elektromobilności.
Przy dostawach przekraczających 461 GWh już po sześciu miesiącach 2026 roku sektor magazynowania energii staje się jednym z głównych motorów światowego popytu na baterie. Szczególnie istotne jest przy tym jednoczesne przyspieszenie w kilku regionach i segmentach rynku. To zmniejsza zależność branży od pojedynczych państw, technologii i grup odbiorców.
Jeżeli obecna dynamika inwestycji utrzyma się również w kolejnych latach, rynek ESS może stać się jednym z kluczowych obszarów rywalizacji producentów baterii na świecie. O pozycji firm będzie decydować już nie tylko cena ogniwa, ale również zdolność do zapewnienia ogromnych wolumenów, lokalnej produkcji i zgodności z coraz bardziej złożonymi wymaganiami rynkowymi. To oznacza, że obecna fala wzrostu może być dopiero początkiem znacznie większej przebudowy globalnego przemysłu bateryjnego.
Źródło: SNE Research
Dodaj komentarz