Energia bierna w firmie. Za co właściwie przedsiębiorca płaci i kiedy kompensator zaczyna się opłacać?
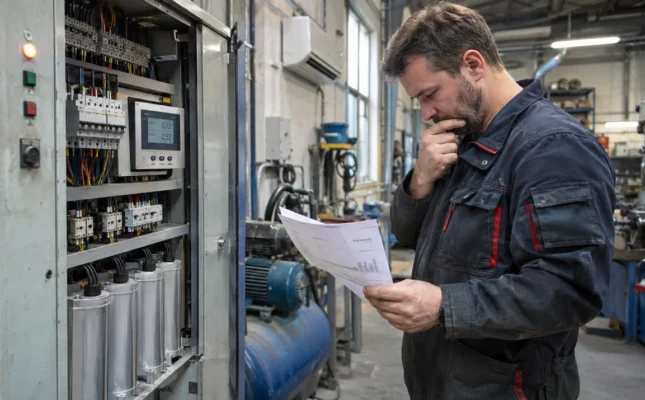
Na fakturze za energię przedsiębiorca może znaleźć pozycję, której nie zobaczy na zwykłym rachunku większości gospodarstw domowych: opłatę za ponadumowny pobór energii biernej. W firmie z silnikami, sprężarkami, transformatorami czy klimatyzacją może ona oznaczać setki, a nawet tysiące złotych miesięcznie. Sprawdzamy na modelowym warsztacie, skąd bierze się ta opłata i kiedy inwestycja w kompensację może mieć ekonomiczny sens.
Energia czynna i bierna. Za co płaci firma?
Energia czynna, rozliczana w kWh, wykonuje użyteczną pracę: napędza silnik, zasila komputer albo oświetlenie. W instalacjach z odbiornikami indukcyjnymi występuje jednak również energia bierna. Nie jest ona zużywana w taki sam sposób jak energia czynna, ale przepływa między siecią a urządzeniami i obciąża infrastrukturę elektroenergetyczną.
PGE Dystrybucja przewiduje w taryfie na 2026 rok opłatę za ponadumowny pobór energii biernej. W typowym przypadku granicę wyznacza współczynnik tgφ₀ = 0,4, chyba że warunki przyłączenia albo umowa wskazują inną wartość. Operator definiuje rzeczywisty tgφ jako stosunek pobranej energii biernej do energii czynnej.
Przyjmujemy warsztat zużywający 5000 kWh miesięcznie
Stwórzmy hipotetyczny przykład niewielkiego warsztatu lub zakładu usługowego podłączonego do sieci niskiego napięcia. Przyjmujemy, że w ciągu miesiąca firma pobiera 5000 kWh energii czynnej oraz 3000 kvarh energii biernej indukcyjnej.
Nie są to dane reprezentatywne dla wszystkich warsztatów. Wybraliśmy je wyłącznie po to, aby pokazać mechanizm naliczania opłaty. Współczynnik tgφ wynosi:
3000 kvarh ÷ 5000 kWh = 0,6
To więcej niż przyjęte w taryfie tgφ₀ = 0,4, więc w naszym przykładzie pojawia się opłata.
Jak PGE liczy opłatę?
Tu rachunek jest bardziej skomplikowany niż zwykłe pomnożenie liczby kvarh przez cenę. Taryfa PGE wykorzystuje wzór uwzględniający m.in. rzeczywisty tgφ, wartość umowną tgφ₀, zużycie energii czynnej oraz cenę energii na rynku konkurencyjnym. Dla odbiorców przyłączonych do sieci niskiego napięcia taryfa stosuje współczynnik k = 3.
Cena oznaczona we wzorze jako Crk to średnia cena sprzedaży energii elektrycznej na rynku konkurencyjnym obowiązująca w dniu zatwierdzenia taryfy. Dla naszego obliczenia przyjmujemy 518,81 zł/MWh, czyli średnią roczną cenę za 2024 rok, opublikowaną przez Prezesa URE i obowiązującą w momencie zatwierdzania taryfy PGE na 2026 rok.
Po podstawieniu do taryfowego wzoru:
k = 3
Crk = 518,81 zł/MWh
tgφ = 0,6
tgφ₀ = 0,4
A = 5 MWh
Otrzymujemy w przybliżeniu:
644 zł netto opłaty za jeden miesiąc.
Jeżeli podobna sytuacja utrzymywałaby się przez cały rok:
644 zł × 12 = ok. 7731 zł netto rocznie.
To około 9509 zł brutto, choć dla przedsiębiorstwa istotniejsza może być wartość netto w zależności od sposobu rozliczania VAT.
Co właściwie robi kompensator?
Przy obciążeniu indukcyjnym stosuje się najczęściej baterie kondensatorów. Dostarczają one lokalnie część potrzebnej mocy biernej, dzięki czemu mniej energii biernej musi przepływać z sieci operatora.
Celem nie powinno być jednak „wyzerowanie” wszystkiego bez pomiarów. PGE pobiera opłaty nie tylko za nadmierny pobór energii biernej indukcyjnej, ale również za ponadumowne wprowadzanie energii biernej do sieci. Źle dobrana kompensacja może więc doprowadzić do przekompensowania i stworzyć kolejny problem. Dlatego moc baterii kondensatorów trzeba dobierać na podstawie pomiarów instalacji i profilu pracy urządzeń, a nie wyłącznie na podstawie jednej miesięcznej faktury.
Kiedy inwestycja może się zwrócić?
Żeby pokazać skalę kosztów, można spojrzeć na aktualne ceny rynkowe. Przykładowa automatyczna bateria kondensatorów o mocy 20 kvar jest obecnie oferowana za około 3694 zł netto, czyli 4543 zł brutto. Nie oznacza to, że właśnie takie urządzenie pasowałoby do naszego warsztatu – jego właściwy dobór wymaga pomiarów.
Jeżeli jednak przyjmiemy czysto hipotetycznie, że kompletna instalacja wraz z doborem i montażem kosztowałaby 8000 zł netto i pozwoliła praktycznie wyeliminować nasze modelowe opłaty wynoszące 7731 zł rocznie, prosty okres zwrotu wyniósłby:
8000 zł ÷ 7731 zł = ok. 1,03 roku.
Czyli nieco ponad rok. To nie jest obietnica zwrotu konkretnej inwestycji. Nie uwzględniamy kosztów serwisu, zużycia kondensatorów, zmian profilu pracy firmy ani ewentualnych opłat pozostających po kompensacji.
Najważniejsza jest inna wskazówka: jeżeli na fakturze regularnie pojawiają się opłaty za energię bierną, warto najpierw policzyć ich sumę z ostatnich 12 miesięcy. Dopiero tę kwotę należy porównywać z wyceną pomiarów, projektu, urządzeń i montażu. W firmie płacącej kilka tysięcy złotych rocznie za energię bierną taki rachunek może pokazać, że problem jest nie tylko techniczny, ale również bardzo konkretnie finansowy.
Dodaj komentarz