Polska rzuciła się na magazyny energii. Teraz zaczyna się brutalna selekcja
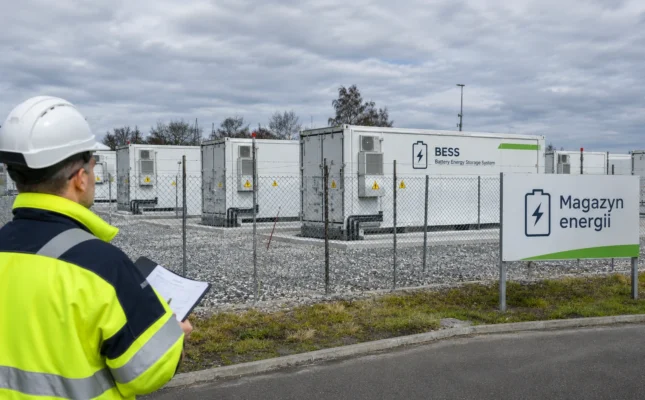
83 GW magazynów w kolejce przyłączeniowej to niemal trzykrotność rekordowego zapotrzebowania na moc, które 3 lutego 2026 r. wyniosło 27,7 GW netto. Taką skalę pokazuje zestawienie projektów opracowane przez Polskie Sieci Elektroenergetyczne. Problem w tym, że kolejka do sieci nie jest placem budowy, a poszczególne pozycje w zestawieniu mają różną wartość inwestycyjną. Gdzie kończy się rzeczywisty boom bateryjny, a zaczyna rywalizacja o przyłączenia? Odpowiedź kryje się w rozbiciu portfela, wynikach aukcji rynku mocy i decyzjach o wydaniu miliardów złotych.
10,5 GW magazynów ma umowy przyłączeniowe z PSE
W kwietniowym projekcie planu rozwoju sieci na lata 2027-2036 PSE zestawiły 83 GW mocy rozładowania magazynów przewidzianych do przyłączenia. Nie jest to jednolita pula. Projekty z podpisanymi umowami przyłączeniowymi do sieci przesyłowej odpowiadają za 10,5 GW, czyli 12,7 proc. całości. Następne 42,2 GW ma wydane warunki przyłączenia do sieci przesyłowej. W sieci dystrybucyjnej pojawia się 24,5 GW planowane do przyłączenia na poziomie 110 kV i 5,8 GW na średnim napięciu.
Między styczniową a kwietniową wersją planu suma wzrosła z 74,2 do 83 GW, o 8,8 GW, czyli o 11,9 proc. W części dystrybucyjnej daty referencyjne są różne, dlatego tego przyrostu nie należy utożsamiać z nowymi inwestycjami w jednym kwartale.
Ponad połowę portfela stanowią projekty posiadające warunki przyłączeniowe, ale niewskazane w kategorii zawartych umów. To zasadnicza różnica – warunki przyłączenia wraz z projektem umowy stanowią warunkowe zobowiązanie operatora do zawarcia umowy przyłączeniowej. Nie potwierdzają jednak finansowania ani rozpoczęcia budowy. Od 30 kwietnia 2026 r. standardowy okres ważności nowych warunków przyłączenia skrócono z dwóch lat do roku. Warunki wydane przed tą datą zasadniczo zachowują dwuletnią ważność. Podpisana umowa wyraźnie podnosi wiarygodność, ale nie zmienia jeszcze megawatów w gotową instalację.
Trzeba też uważać na pułapkę, w którą można wpaść w trakcie robienia rachunków. W tej samej tabeli PSE występuje 26,4 GW w kolumnie „SD MEE”, odnoszącej się do systemów dystrybucyjnych planowanych do przyłączenia do sieci przesyłowej. Dodawanie tej wartości do 83 GW bez sprawdzenia zakresów obu kategorii byłoby metodologicznie nieuprawnione. Z kolei 30,3 GW przypisanych do sieci dystrybucyjnej nie można zbiorczo ogłosić projektami bez umów. Dlatego 12,7 proc. to udział wykazanych umów przesyłowych, nie zaś krajowy wskaźnik projektów zakontraktowanych. Nie wolno skreślać pozostałych 87,3 proc.
1,76 GW w rejestrze URE nie oznacza 1,76 GW baterii
Na koniec 2025 r. operatorzy zgłosili do rejestrów URE 29 magazynów o mocy 1759,93 MW. Natomiast PSE podały 23 października 2026 r., że na 1 października działały w KSE magazyny bateryjne o łącznej mocy 1,3 GW i pojemności 3 GWh. 83 GW to około 47 razy więcej niż 1,76 GW wykazane w rejestrach URE na koniec 2025 r. W praktyce porównujemy różne populacje. Pięć największych obiektów w rejestrach to elektrownie szczytowo-pompowe, a nie BESS. Osobno URE wykazał 102 066 małych magazynów, każdy o mocy nieprzekraczającej 50 kW, o łącznej mocy 701,147 MW. To przede wszystkim inny segment rynku niż instalacje sieciowe o setkach megawatów.
Dynamika wymaga ostrożnego podejścia. W danych za 2024 r. figuruje 17 większych magazynów o mocy 1709,84 MW. Odejmowanie sugeruje wzrost o 50,09 MW, czyli 2,9 proc. URE jednak uprzedza, że skorygowano dane historyczne, uzupełniając m.in. ewidencję elektrowni szczytowo-pompowych. Różnicy nie wolno więc interpretować jako mocy baterii uruchomionych w ciągu roku. Do mierzenia postępu potrzebne są daty pierwszej synchronizacji i rozpoczęcia eksploatacji konkretnych obiektów.
Rynek mocy: 4,914 GW w certyfikacji, 2,5 GW w aukcji
Drugi filtr to zdolność zarabiania. W certyfikacji do aukcji rynku mocy na dostawy w 2029 r. zgłoszono 177 nowych jednostek magazynowych z ofertami obejmującymi 4914 MW obowiązków mocowych. Rok wcześniej, w certyfikacji na 2028 r., było 69 takich jednostek i 3139 MW. Wzrost oferowanego wolumenu o 56,5 proc. pokazuje, jak szybko deweloperzy zaczęli poszukiwać długoterminowego źródła przychodów.
Certyfikat dopuszcza do aukcji, nie gwarantuje kontraktu. W aukcji głównej przeprowadzonej w grudniu 2024 r. na rok dostaw 2029 magazyny bateryjne zakontraktowały około 2,5 GW obowiązków mocowych. Nie jest to jednak prosty odsetek z 4914 MW. Zakresy jednostek są różne, a obowiązek mocowy nie odpowiada fizycznej mocy przyłączeniowej.
Rynek mocy wzmacnia model biznesowy, ponieważ wynagradza gotowość, lecz nie pokrywa automatycznie całego kosztu projektu. Pozostają zarobki z arbitrażu cenowego i usług systemowych. Ich uzyskanie wymaga sprawnego sterowania, odpowiedniej pojemności magazynu oraz dostępu do rynku bilansującego. Im więcej instalacji ładuje się w tańszych godzinach i rozładowuje w najdroższych, tym silniejsza może stać się presja na spadek różnic cenowych. Do osiągnięcia dodatniego wyniku handlowego nie wystarczy sama różnica między ceną zakupu a ceną sprzedaży energii. Marża musi pokryć straty ładowania, koszty transakcyjne oraz zużywanie się baterii.
Zmiana jednego współczynnika przestawia rachunek finansowy
Najbardziej wyrazistym ostrzeżeniem jest korekcyjny współczynnik dyspozycyjności na rynku mocy. Dla baterii w aukcji na 2029 r. wynosił 61,3 proc., natomiast w aukcji na 2030 r. spadł do 13,39 proc. Zmniejsza to obowiązek mocowy, jaki można zaoferować z tej samej mocy fizycznej. Cena aukcyjna wzrosła wprawdzie z 264,90 do 465,02 zł na kW rocznie, ale wyższa stawka nie zrekompensowała zmiany współczynnika.
Przykład: Magazyn o mocy 100 MW, wykorzystujący maksymalny dopuszczalny obowiązek mocowy, mógłby wg parametrów aukcji na rok 2029 uzyskać ok. 16,2 mln zł rocznego przychodu z rynku mocy. Przy parametrach na 2030 r. analogiczny rachunek daje ok. 6,2 mln zł.
To pewne zobrazowanie możliwej sytuacji. Kontrakty podlegają warunkom szczegółowym, a rzeczywista oferta może być niższa od limitu. Pokazuje jednak, dlaczego projekt opłacalny na starszych zasadach nie musi taki być na nowych.
Nie wystarczy przy tym informacja o 100 MW. Bateria o pojemności 200 MWh oddaje pełną moc przez ok. 2 godziny, natomiast wariant 400 MWh przez cztery. Taka różnica rzutuje na koszty, rodzaj usług i odporność na długie okresy wysokich cen. W zestawieniu PSE widoczna jest przede wszystkim moc rozładowania magazynów, co daje niepełny obraz ich potencjału ekonomicznego.
Budowa zaczyna się wtedy, gdy pojawia się wykonawca i pieniądze
Przykłady zaawansowanych projektów pozwalają wyznaczyć bardziej wymagającą granicę między deklaracją a realizacją. W Żarnowcu Grupa PGE realizuje budowę magazynu o mocy rozładowania 262,2 MW i pojemności około 981 MWh. Umowę z wykonawcą zawarto w marcu 2025 r., a uruchomienie zaplanowano na II kwartał 2027 r. W Gryfinie zakontraktowano instalację o mocy do 400 MW i pojemności co najmniej 800 MWh, z planowanym oddaniem pod koniec 2028 r. Obie inwestycje mają konkretnych wykonawców i terminy.
Northland Power pozyskał z kolei ok. 500 mln zł finansowania bankowego dla dwóch budowanych magazynów, tj. Mieczysławowo 200 MW/800 MWh i Kamionka 100 MW/400 MWh. Łączne nakłady oszacowano na ok. miliard złotych. Tak więc wpis w tabeli to jedno, ale bank musi ocenić ryzyko inwestycyjne, a wykonawca zabezpieczyć realizację. Podpisanie umowy nie eliminuje ryzyka opóźnień, ale może zwiększać koszt wycofania się z przedsięwzięcia. Dodatkowo NFOŚiGW wybrał do dofinansowania 183 spośród 480 pozytywnie ocenionych projektów, przeznaczając na ich wsparcie 4,15 mld zł. Pomoc inwestycyjna może być łączona z kontraktem na rynku mocy, ale otrzymane wsparcie pomniejsza wynagrodzenie z tego rynku zgodnie z obowiązującymi zasadami.
PSE nie planują 83 GW pracujących magazynów w 2036 r.
PSE przyjmują do analiz na 2036 r. 14,948 GW wielkoskalowych magazynów, a na 2040 r. 20 GW. Wartość dla 2036 r. stanowi ok. 18 proc. z 83 GW portfela przyłączeniowego. Nie znaczy to, że operator prognozuje upadek pozostałych 82 proc. Porównujemy założenie do modelowania systemu z szeroką pulą projektów o różnym statusie, a nie końcowe losy zidentyfikowanej kohorty inwestycji.
Właściwy rachunek wymagałby publicznej bazy łączącej dla każdego projektu punktu przyłączenia, moc i pojemność, zawartą umowę, wyniki aukcji, pozwolenie na budowę, finansowanie, zamówienie urządzeń oraz termin oddania. Dziś takich danych nie da się wiarygodnie zestawić dla całych 83 GW. Natomiast wiadomo, że popyt na przyłączenia wielokrotnie przekracza moce przyjęte do analiz rozwoju systemu. Selekcja będzie zatem nie ubocznym skutkiem boomu, lecz jego głównym mechanizmem.
Dodaj komentarz