Magazyny sodowo-jonowe rzucają wyzwanie bateriom litowym. Co hamuje ich ekspansję?
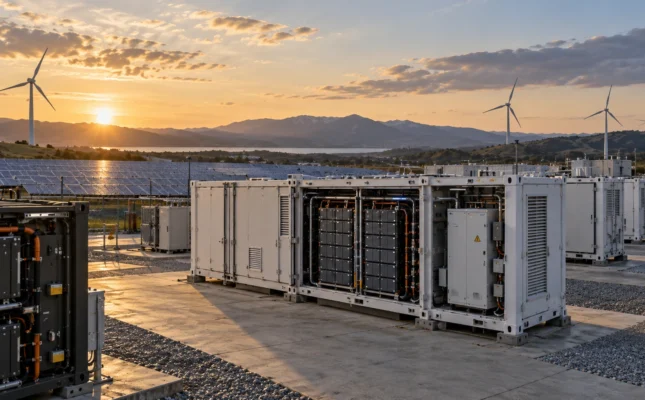
Magazyny energii oparte na akumulatorach sodowo-jonowych coraz śmielej wychodzą z laboratoriów. W Chinach pracują już instalacje o pojemności 100 MWh, a najwięksi producenci baterii podpisują kontrakty obejmujące dziesiątki gigawatogodzin. Technologia, która ma ograniczyć zależność rynku od litu, wciąż jednak nie potrafi skutecznie konkurować cenowo z popularnymi ogniwami LFP. Czy rok 2026 okaże się przełomem dla magazynów sodowo-jonowych i czy mają one realną szansę zagrozić dominacji baterii litowo-jonowych?
Sód miał być tańszą alternatywą dla litu. Rzeczywistość okazuje się bardziej skomplikowana
O akumulatorach sodowo-jonowych (Na-ion) od kilku lat mówi się jako o jednej z najbardziej obiecujących alternatyw dla technologii litowo-jonowej. Argumenty przemawiające za ich rozwojem są dobrze znane: sód jest powszechnie dostępny, jego pozyskiwanie nie wiąże się z tak dużą koncentracją geograficzną jak w przypadku litu, a same ogniwa mogą korzystać z części procesów produkcyjnych stosowanych już w przemyśle bateryjnym.
Do tego dochodzą korzystne właściwości niektórych chemii sodowo-jonowych, zwłaszcza podczas pracy w niskich temperaturach. To ważny argument w przypadku stacjonarnych magazynów energii, gdzie ograniczenie zużycia energii na ogrzewanie baterii może poprawić ekonomikę całej instalacji.
Teoretycznie wszystko przemawia więc za szybkim rozwojem Na-ion. Problem w tym, że rynek magazynów energii nie stoi w miejscu. W ostatnich latach bardzo mocno potaniały akumulatory litowo-żelazowo-fosforanowe (LFP), które stały się podstawowym rozwiązaniem stosowanym w wielkoskalowych systemach BESS.
I właśnie taniejące LFP, a nie ograniczenia w dostępności sodu, są dziś największą przeszkodą dla szerszej komercjalizacji technologii sodowo-jonowej.
Skalę wyzwania dobrze pokazują dane Międzynarodowej Agencji Energetycznej (IEA). W 2025 r. globalna produkcja akumulatorów sodowo-jonowych stanowiła mniej niż 1% produkcji baterii litowo-jonowych. Choć w 2026 r. widać wyraźne przyspieszenie inwestycji, dystans między obiema technologiami pozostaje ogromny.
Co oferują akumulatory sodowo-jonowe i gdzie mają przewagę?
Zasada działania akumulatorów Na-ion jest zbliżona do tej znanej z baterii litowo-jonowych. Różnica polega przede wszystkim na wykorzystaniu jonów sodu zamiast jonów litu do przenoszenia ładunku między elektrodami.
Z punktu widzenia przemysłu to istotna zaleta. Część istniejącej infrastruktury produkcyjnej można dostosować do nowej technologii, co potencjalnie ogranicza nakłady inwestycyjne potrzebne do zwiększania skali produkcji. Nie oznacza to jednak, że wystarczy zmienić surowiec i uruchomić tę samą linię. Inne materiały elektrodowe, wymagania dotyczące wilgotności czy sposób formowania ogniw wymagają zmian technologicznych.
Jedną z zalet Na-ion jest możliwość zastosowania aluminium jako kolektora prądowego po obu stronach ogniwa. Pozwala to ograniczyć wykorzystanie miedzi, która w klasycznych ogniwach litowo-jonowych jest powszechnie stosowana po stronie anody.
Duże nadzieje wiąże się również z odpornością na niskie temperatury. Według IEA najnowsze generacje akumulatorów sodowo-jonowych mogą zachowywać około 90% nominalnej pojemności nawet przy temperaturze –40°C. Trzeba jednak zaznaczyć, że są to osiągi określonych konstrukcji, a nie parametr wszystkich dostępnych na rynku ogniw.
Dla stacjonarnych magazynów energii przewagą Na-ion może więc okazać się nie tyle cena samego ogniwa, ile niższy koszt eksploatacji w wymagających warunkach.
Technologia nadal ma jednak słabsze strony. Najważniejszą pozostaje gęstość energii. Najbardziej zaawansowane ogniwa sodowo-jonowe osiągają około 175 Wh/kg, podczas gdy najnowsze LFP dochodzą do 205 Wh/kg.
W przypadku samochodów elektrycznych różnica ta przekłada się bezpośrednio na masę akumulatora i zasięg pojazdu. W magazynach stacjonarnych ma mniejsze znaczenie, ale nie jest obojętna. Niższa gęstość energii może oznaczać większą liczbę modułów, większą powierzchnię instalacji i wyższe koszty infrastruktury.
Pierwsze duże magazyny sodowo-jonowe już działają. Chiny wyznaczają tempo
Najwięcej dzieje się obecnie w Chinach, gdzie technologia sodowo-jonowa zaczyna wychodzić poza etap projektów pilotażowych. Jednym z najważniejszych przykładów jest magazyn energii Datang w Qianjiang, w prowincji Hubei. W czerwcu 2024 r. do sieci przyłączono pierwszy etap instalacji o mocy 50 MW i pojemności 100 MWh. Projekt wykorzystuje ogniwa dostarczone przez HiNa Battery, a jego docelowe parametry określono na 100 MW i 200 MWh.
Uruchomienie tak dużego magazynu było istotnym krokiem dla całej branży. Pokazało, że akumulatory sodowo-jonowe mogą być wykorzystywane nie tylko w niewielkich demonstratorach, ale również w instalacjach współpracujących z systemem elektroenergetycznym.
Jeszcze mocniejszy sygnał przyszedł jednak w 2026 r. ze strony CATL, największego producenta akumulatorów na świecie. W kwietniu chiński koncern podpisał z integratorem HyperStrong trzyletnie porozumienie dotyczące dostaw baterii sodowo-jonowych o łącznej pojemności 60 GWh. To skala, która jeszcze niedawno wydawała się dla tej technologii odległa.
W czerwcu CATL zaprezentował również system TENER Sodium, przeznaczony do stacjonarnego magazynowania energii. Producent zapowiedział, że skumulowane dostawy rozwiązania osiągną 1 GWh do końca 2026 r., natomiast dostawy na rynki międzynarodowe mają rozpocząć się w czerwcu 2027 r.
Warto jednak oddzielić podpisane kontrakty od rzeczywistych wdrożeń. Porozumienie obejmujące 60 GWh nie oznacza, że magazyny o takiej pojemności już pracują. Jest to deklaracja współpracy i przyszłych dostaw, których realizacja będzie uzależniona między innymi od tempa uruchamiania produkcji oraz popytu.
Mimo to skala zaangażowania CATL pokazuje, że sodowo-jonowe magazyny energii nie są już traktowane wyłącznie jako eksperymentalna alternatywa.
Prawie 300 GWh planowanych mocy produkcyjnych. Czy rynek jest gotowy na taki wzrost?
O rosnących ambicjach producentów świadczą również dane China Energy Storage Alliance (CNESA). Według informacji opublikowanych we wrześniu 2026 r. w Chinach zidentyfikowano 45 zakładów produkcji ogniw sodowo-jonowych, rozwijanych przez 34 przedsiębiorstwa. Ich łączna planowana zdolność produkcyjna wynosi 293,7 GWh rocznie.
Na pierwszy rzut oka wygląda to imponująco. Trzeba jednak spojrzeć na strukturę tych inwestycji. Z przedstawionych danych wynika, że uruchomione moce produkcyjne wynosiły 25,2 GWh, czyli zaledwie 8,6% całej zapowiedzianej zdolności produkcyjnej. Pozostałe 268,5 GWh obejmowało przedsięwzięcia znajdujące się na etapie budowy lub planowania.
Nie jest więc przesądzone, że wszystkie projekty zostaną zrealizowane w deklarowanym terminie. Podobne zjawisko obserwowaliśmy już na rynku baterii litowo-jonowych, gdzie część zapowiadanych gigafabryk była opóźniana, ograniczana lub ostatecznie porzucana.
Dla sodu najbliższe lata będą zatem testem nie tylko technologii, ale również rzeczywistego zapotrzebowania rynku.
SPRAWDŹ RÓWNIEŻ: Baterie sodowo-jonowe mają o 25% niższy ślad węglowy niż LFP. Nowe badania z Chin – e-magazyny.pl
Europa też chce magazynować energię w sodzie
Chociaż zdecydowana większość inwestycji koncentruje się w Chinach, technologia sodowo-jonowa coraz wyraźniej zaznacza swoją obecność również w Europie.
W lipcu 2026 r. holenderski Alfen i CATL ogłosiły współpracę dotyczącą wdrożenia sodowo-jonowych magazynów energii o łącznej pojemności 5 GWh na rynku europejskim.
To ważna informacja, ponieważ Alfen posiada doświadczenie w integracji systemów magazynowania energii oraz funkcjonuje na rynku europejskim, gdzie wymagania techniczne, regulacyjne i dotyczące przyłączania magazynów różnią się od chińskich.
Współpraca ma pomóc w dostosowaniu rozwiązań CATL do lokalnych wymagań i stopniowym zwiększaniu skali wdrożeń. Na tym etapie mówimy jednak o partnerstwie i planowanych instalacjach, a nie o 5 GWh już pracujących magazynów.
Europa próbuje także budować własne zaplecze materiałowe. Przykładem jest współpraca szwedzkiej spółki Altris i czeskiej Draslovki. Firmy planują rozwój produkcji materiałów katodowych typu Prussian White w zakładzie w Kolínie. Docelowo linia ma dostarczać do 350 ton materiału rocznie, co odpowiada możliwości zaopatrzenia produkcji około 175 MWh ogniw sodowo-jonowych.
To jeszcze niewielka skala w porównaniu z chińskimi planami, ale kierunek jest istotny. Europa chce nie tylko kupować gotowe ogniwa Na-ion, lecz także rozwijać własny łańcuch dostaw i ograniczać zależność od importowanych technologii.
Aktywność widać również w Stanach Zjednoczonych. Peak Energy rozwija stacjonarne magazyny sodowo-jonowe z pasywnym chłodzeniem i współpracuje z RWE przy projekcie pilotażowym. W lipcu 2026 r. firma wskazała Sacramento jako lokalizację fabryki systemów magazynowania energii o planowanej wydajności do 4 GWh rocznie.
Dlaczego komercjalizacja Na-ion idzie wolniej, niż oczekiwano?
Największy problem nie leży dziś w samej możliwości zbudowania działającego ogniwa. To udało się już wielokrotnie potwierdzić. Wyzwaniem pozostaje produkcja na dużą skalę, przy zachowaniu odpowiedniej jakości i konkurencyjnej ceny.
Przede wszystkim akumulatory sodowo-jonowe muszą konkurować z technologią, która przez ostatnią dekadę była intensywnie rozwijana i optymalizowana. Producenci LFP dysponują rozbudowanymi fabrykami, sprawdzonymi dostawcami komponentów i dużym doświadczeniem w realizacji projektów BESS.
Na-ion dopiero buduje podobne zaplecze. W wielu przypadkach oznacza to wyższe koszty jednostkowe, nawet jeśli wykorzystywane surowce są tańsze.
Kolejnym wyzwaniem pozostaje produkcja materiałów elektrodowych, szczególnie węgla twardego, stosowanego w anodach wielu ogniw sodowo-jonowych. Znaczenie mają także kontrola wilgotności podczas produkcji, powtarzalność parametrów i uzysk jakościowy.
Do tego dochodzi kwestia trwałości. Producenci przedstawiają obiecujące deklaracje dotyczące liczby cykli ładowania i rozładowania, ale rynek nie dysponuje jeszcze tak szeroką historią eksploatacyjną jak w przypadku LFP.
Dla inwestorów finansujących magazyny energii na kilkanaście lat ma to fundamentalne znaczenie. Potrzebują oni nie tylko danych katalogowych, lecz także gwarancji, odpowiedniej certyfikacji oraz wiarygodnych informacji o degradacji ogniw podczas rzeczywistej pracy.
Dopóki Na-ion nie udowodni swojej konkurencyjności w wieloletniej eksploatacji, zdobycie zaufania instytucji finansujących duże projekty BESS pozostanie trudne.
Warto również pamiętać, że sama dostępność sodu nie oznacza pełnej niezależności surowcowej. Niektóre chemie wymagają wykorzystania innych materiałów krytycznych, a produkcja zaawansowanych komponentów nadal jest mocno skoncentrowana w Azji.
Upadek Natron Energy pokazał, jak trudny jest ten rynek
Dobrym przykładem ryzyka związanego z komercjalizacją nowych technologii bateryjnych jest historia amerykańskiego Natron Energy. Firma rozwijała akumulatory sodowo-jonowe wykorzystujące materiały z rodziny błękitu pruskiego. Jej rozwiązania miały znaleźć zastosowanie między innymi w centrach danych, systemach zasilania awaryjnego i instalacjach wymagających wysokiej mocy.
Natron uruchomił zakład w Michigan i zapowiadał budowę kolejnej fabryki w Karolinie Północnej, której wartość szacowano na 1,4 mld USD.
We wrześniu 2025 r. firma zakończyła jednak działalność. Wśród przyczyn wskazywano problemy z finansowaniem dalszego rozwoju, opóźnienia certyfikacyjne oraz trudności z osiągnięciem odpowiedniej skali produkcji. Dodatkowym obciążeniem była konkurencja ze strony taniejących baterii litowo-jonowych.
Przypadek Natron nie przesądza oczywiście o przyszłości całej technologii. Pokazuje jednak, że interesujące parametry ogniwa nie wystarczą, aby zbudować rentowny biznes.
W branży magazynowania energii liczy się nie tylko przewaga technologiczna, ale też zdolność do seryjnej produkcji, terminowych dostaw i utrzymania konkurencyjnych kosztów.
Czy magazyny sodowo-jonowe rzeczywiście mogą być tańsze od LFP?
To pytanie ma kluczowe znaczenie dla dalszego rozwoju technologii. W teorii wykorzystanie tańszych i szerzej dostępnych materiałów powinno dawać akumulatorom Na-ion przewagę kosztową. W praktyce sytuacja wygląda inaczej.
W analizie z lutego 2026 r. IEA wskazała, że przy obecnych poziomach cen litu akumulatory sodowo-jonowe nadal nie są w stanie konkurować kosztowo z LFP w większości zastosowań. Korzystniejsza sytuacja występuje między innymi w instalacjach pracujących w bardzo niskich temperaturach.
Istotne jest także to, że cena ogniwa stanowi tylko część kosztu magazynu energii. Inwestor musi uwzględnić systemy konwersji mocy, zabezpieczenia, chłodzenie lub ogrzewanie, infrastrukturę elektryczną, serwis, degradację i sprawność całej instalacji.
Dlatego właściwym punktem odniesienia jest koszt magazynowania energii w całym okresie eksploatacji, określany wskaźnikiem LCOS (Levelized Cost of Storage).
Może się okazać, że bateria sodowo-jonowa o niższej gęstości energii będzie opłacalna w instalacji, w której ograniczy zużycie energii na utrzymanie temperatury lub zapewni korzystną żywotność przy określonym profilu pracy.
Nie oznacza to jednak, że podobny wynik osiągnie w każdym projekcie. W przypadku magazynów pracujących w umiarkowanych temperaturach, wykonujących jeden cykl dziennie, dobrze zoptymalizowane systemy LFP mogą nadal oferować wyraźnie lepszą ekonomikę.
Czy Na-ion znajdzie miejsce na polskim rynku magazynów energii?
Rozwój sodowo-jonowych magazynów energii warto obserwować również z perspektywy polskiego rynku, na którym rośnie zainteresowanie wielkoskalowymi systemami BESS współpracującymi z odnawialnymi źródłami energii.
Potencjalnym atutem Na-ion może być praca w niskich temperaturach. Polskie warunki klimatyczne nie są oczywiście tak wymagające jak w północnej Skandynawii, ale sezonowe spadki temperatur wpływają na sposób zarządzania pracą baterii i zapotrzebowanie systemów pomocniczych.
Znacznie ważniejsza pozostaje jednak kwestia ekonomiki inwestycji. Przy realizacji dużych magazynów energii inwestorzy zwracają uwagę na dostępność urządzeń, warunki gwarancji, wymagania przeciwpożarowe, możliwości uzyskania finansowania oraz doświadczenie dostawcy.
Pod tym względem LFP pozostaje rozwiązaniem zdecydowanie bardziej dojrzałym. W najbliższych latach Na-ion może więc pojawiać się przede wszystkim w projektach pilotażowych, wybranych instalacjach przemysłowych lub przedsięwzięciach realizowanych we współpracy z producentami rozwijającymi nową technologię.
Nie można jednak wykluczyć, że wraz ze wzrostem skali produkcji i spadkiem cen ogniw sytuacja zacznie się zmieniać. Dla polskich przedsiębiorstw działających w sektorze bateryjnym rozwój Na-ion może być także szansą na wejście w nowe segmenty rynku, szczególnie w obszarze materiałów, komponentów i integracji kompletnych magazynów energii.
Detronizacja baterii litowo-jonowych? Na razie bardziej prawdopodobny jest podział rynku
Czy sodowo-jonowe magazyny energii mają szansę wyprzeć technologię litowo-jonową? W perspektywie najbliższych kilku lat trudno uznać taki scenariusz za prawdopodobny.
LFP nie tylko dominuje na rynku, ale również stale się rozwija. Producenci zwiększają gęstość energii, poprawiają trwałość ogniw i obniżają koszty produkcji. Na-ion musi więc rywalizować nie z technologią sprzed kilku lat, lecz z rozwiązaniem, które cały czas staje się bardziej konkurencyjne.
Jednocześnie nie ma powodów, aby przekreślać potencjał sodu. Rosnąca liczba projektów, zaangażowanie CATL i rozwój nowych mocy produkcyjnych wskazują, że technologia ma coraz mocniejsze podstawy przemysłowe.
Prawdopodobnie nie będzie jednak jednego zwycięzcy dla wszystkich zastosowań. W części magazynów energii najważniejsza pozostanie cena i gęstość energii. W innych większe znaczenie mogą mieć właściwości w niskich temperaturach, wysoka moc czy odporność na wahania cen surowców.
Bardziej prawdopodobne od całkowitej detronizacji litu jest więc stopniowe zdobywanie przez akumulatory sodowo-jonowe tych segmentów rynku, w których oferują rzeczywistą przewagę techniczną lub ekonomiczną.
Rok 2026 może okazać się dla tej technologii przełomowy, ale dopiero kolejne lata pokażą, jaka część zapowiedzianych kontraktów przełoży się na rzeczywiste instalacje.
Ostatecznie o sukcesie Na-ion nie zdecyduje powszechna dostępność sodu ani liczba prezentowanych prototypów. Najważniejsze będą koszt gotowego magazynu, jego trwałość i wyniki pracy w realnych warunkach.
Dopiero wtedy okaże się, czy sód stanie się poważnym konkurentem dla LFP, czy pozostanie technologią uzupełniającą dominujący dziś rynek akumulatorów litowo-jonowych.
Źródła: iea.org, hinabattery.com, draslovka.com

Jacek Stężowski
Redaktor naczelny portalu e-magazyny.pl, inżynier ekoenergetyki oraz pasjonat nowych technologii i OZE. Ma doświadczenie praktyczne w projektowaniu systemów PV, przemyśle kolejowym oraz w branży IT. Jako dziennikarz pisał o nowych technologiach dla takich portali jak MamStartup.pl czy NowyMarketing.pl.
Dodaj komentarz