Ceny litu pod presją. Citi tnie prognozy aż o 40 procent. Co czeka rynek baterii?

Citigroup drastycznie obniża prognozy cen litu, wskazując na słabnącą dynamikę popytu na baterie i perspektywę wzrostu podaży surowca. Amerykański bank zakłada, że cena węglanu litu może spaść do 12 tys. dolarów za tonę, czyli o 40 proc. poniżej wcześniejszych oczekiwań. Nowe prognozy już odbiły się na notowaniach australijskich spółek wydobywczych. Czy światowy rynek litu wchodzi w kolejną fazę przeceny?
Citi obniża prognozy cen litu. Rynek otrzymał wyraźny sygnał ostrzegawczy
Światowy rynek surowców bateryjnych ponownie znalazł się pod presją. Citigroup zrewidował w dół prognozy cen najważniejszych produktów litowych, argumentując swoją decyzję pogarszającymi się perspektywami wzrostu zapotrzebowania na akumulatory, niepewnością w handlu międzynarodowym oraz czynnikami makroekonomicznymi.
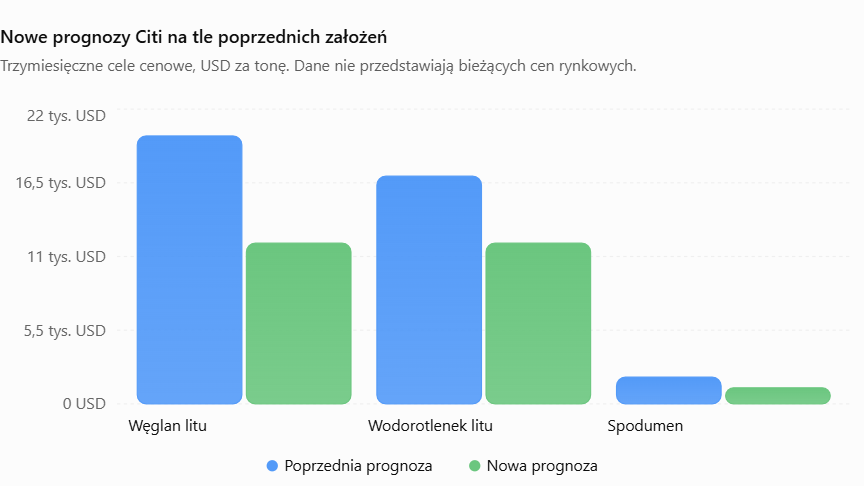
Z najnowszej analizy banku, opisanej 2 listopada 2026 r. przez agencję Bloomberg, wynika, że trzymiesięczny cel cenowy dla węglanu litu został obniżony z 20 tys. do 12 tys. dolarów za tonę. To korekta aż o 40 proc.
Podobne zmiany objęły pozostałe surowce wykorzystywane w łańcuchu dostaw baterii.
| Surowiec | Poprzednia prognoza | Nowa prognoza |
|---|---|---|
| Węglan litu | 20 000 USD/t | 12 000 USD/t |
| Wodorotlenek litu | 17 000 USD/t | 12 000 USD/t |
| Spodumen | 2 000 USD/t | 1 200 USD/t |
Co szczególnie istotne, obniżki nie ograniczają się wyłącznie do najbliższego kwartału. Citi zaktualizował również długoterminowe założenia dotyczące cen tych trzech surowców aż do końca 2028 roku.
To sygnał, że analitycy dostrzegają nie tylko przejściową słabość rynku, lecz również ryzyko dłuższego okresu presji cenowej.
Popyt na baterie nadal rośnie, ale może nie nadążyć za podażą litu
Najważniejszym elementem nowej prognozy jest zmiana oczekiwań dotyczących tempa wzrostu zapotrzebowania na baterie. Rozwój elektromobilności oraz wielkoskalowych magazynów energii w dalszym ciągu napędza zapotrzebowanie na związki litu. Problem polega jednak na tym, że wzrost konsumpcji może okazać się niewystarczający, aby wchłonąć dodatkowe ilości surowca pojawiające się na rynku.
Producenci materiałów katodowych, ogniw oraz innych komponentów bateryjnych mogą ograniczać zapasy i odkładać większe zakupy, jeżeli spodziewają się korzystniejszych cen w kolejnych miesiącach.
Taki mechanizm może dodatkowo wzmacniać spadki. Gdy przedsiębiorstwa ograniczają zakupy, popyt widoczny na rynku surowcowym spada, nawet jeśli końcowe zapotrzebowanie na baterie pozostaje relatywnie wysokie. Dostawcy muszą wówczas konkurować ceną, co wywiera presję na cały sektor.
Według Citi szczególnie wymagający może okazać się 2027 rok, kiedy przewidywana poprawa dostępności surowca zbiegnie się z niepewnymi perspektywami konsumpcji.
Australijskie spółki litowe pod presją. Inwestorzy reagują na nowe prognozy
Zmiana nastawienia analityków szybko znalazła odzwierciedlenie na australijskiej giełdzie, gdzie notowanych jest wiele przedsiębiorstw zaangażowanych w wydobycie i rozwój projektów litowych.
Podczas poniedziałkowej sesji 2 listopada szczególnie mocno traciły mniejsze firmy. Akcje Argosy Minerals spadły o 5,2 proc., Core Lithium o 4,8 proc., a Global Lithium Resources o 3,8 proc. Spadki dotknęły również Wildcat Resources i Galan Lithium, których walory zniżkowały o 2,3 proc.
Presję odczuły także większe podmioty. Liontown Resources stracił 2,4 proc., osiągając w trakcie sesji poziom 0,575 dolara australijskiego, odpowiadający 52-tygodniowemu minimum. Z kolei akcje PLS Group spadły o około 1 proc., po chwilowym zejściu do 2,50 dolara australijskiego, również najniższego poziomu w ostatnich 52 tygodniach. Investing.com+1
Reakcja inwestorów pokazuje, jak istotne dla wyceny przedsiębiorstw wydobywczych pozostają oczekiwania dotyczące przyszłych cen surowca.
Dla producentów dysponujących wysokimi kosztami operacyjnymi przedłużający się okres niskich cen może oznaczać spadek rentowności, konieczność ograniczenia nakładów inwestycyjnych, a w skrajnych przypadkach wstrzymanie części projektów.
Chiny mogą ponownie zwiększyć podaż litu. Ważna decyzja dotycząca kopalni CATL
Kolejnym czynnikiem wpływającym na nastroje jest sytuacja w Chinach, które odgrywają strategiczną rolę w globalnym przetwórstwie surowców bateryjnych.
Szczególną uwagę inwestorów przyciąga kopalnia Jianxiawo w prowincji Jiangxi, powiązana z koncernem CATL, jednym z największych światowych producentów akumulatorów.
30 października chińskie władze wydały zgodę środowiskową dotyczącą tego projektu. Choć nie oznacza to automatycznego wznowienia pełnej działalności wydobywczej, decyzja przybliża możliwość powrotu produkcji.
Z perspektywy rynku sama perspektywa zwiększenia dostaw może wpływać na oczekiwania cenowe. Jeżeli kolejne zakłady wznowią działalność, a nowe inwestycje osiągną planowane zdolności produkcyjne, dostępność litu może poprawić się szybciej niż jego konsumpcja.
Notowania litu w Chinach pokazują skalę przeceny
Sytuację dobrze ilustrują notowania kontraktów terminowych na węglan litu na giełdzie Guangzhou Futures Exchange. Podczas porannej sesji 2 listopada najaktywniejszy kontrakt zyskał 1,2 proc., osiągając poziom 91 160 juanów za tonę. Mimo tego odbicia ceny pozostawały ponad 40 proc. poniżej poziomów z końca sierpnia 2026 roku. Investing.com+1
Oznacza to, że znaczna część negatywnych oczekiwań została już uwzględniona w wycenach rynkowych. Nowe prognozy Citi na tle poprzednich założeń Trzymiesięczne cele cenowe, USD za tonę. Dane nie przedstawiają bieżących cen rynkowych.
Nie oznacza to jednak, że rynek osiągnął już cenowe minimum. Citi podkreśla, że w krótkim terminie notowania będą w dużej mierze zależały od nastrojów inwestorów oraz ich pozycji na rynku, a bilans ryzyk nadal przemawia za możliwością dalszych spadków.
Elektromobilność, magazyny energii i polityka handlowa. Trzy czynniki, które mogą zmienić rynek
Perspektywy cen litu coraz silniej wiążą się nie tylko z produkcją samochodów elektrycznych, ale również z decyzjami politycznymi i rozwojem infrastruktury energetycznej.
Ważnym źródłem niepewności pozostają relacje handlowe między Chinami a Unią Europejską. Potencjalne ograniczenia eksportu chińskich pojazdów hybrydowych mogą wpłynąć na perspektywy producentów akumulatorów i ich dostawców.
Równocześnie ograniczanie wybranych ulg podatkowych w Chinach może zmieniać warunki konkurencji w sektorze bateryjnym. Nie można jednak pomijać rosnącego znaczenia stacjonarnych magazynów energii. Rozbudowa instalacji fotowoltaicznych i wiatrowych, modernizacja sieci elektroenergetycznych oraz zwiększanie zapotrzebowania na elastyczne źródła bilansowania systemu tworzą długoterminowe podstawy rozwoju rynku akumulatorów.
Kluczowe pytanie dotyczy zatem nie samego istnienia popytu, ale jego dynamiki. Rynek może jednocześnie doświadczać wzrostu zapotrzebowania na baterie i spadku cen litu, jeżeli podaż surowca będzie zwiększać się jeszcze szybciej. To rozróżnienie ma fundamentalne znaczenie dla oceny kondycji branży.
SPRAWDŹ RÓWNIEŻ: Tanie i wydajne baterie cynkowo-powietrzne. Czy to innowacja, która skróci dystans do litu? – e-magazyny.pl
Tańszy lit może pomóc producentom baterii i magazynów energii
Spadek cen surowców nie dla wszystkich uczestników rynku oznacza negatywne konsekwencje. Dla producentów ogniw litowo-jonowych, materiałów katodowych oraz integratorów magazynów energii niższe ceny litu mogą stanowić szansę na ograniczenie kosztów produkcji.
Potencjalne korzyści obejmują poprawę marż, większą elastyczność w negocjacjach z dostawcami oraz możliwość oferowania bardziej konkurencyjnych cen gotowych rozwiązań.
Ma to szczególne znaczenie w segmencie wielkoskalowych magazynów energii BESS, gdzie koszt baterii pozostaje jednym z kluczowych elementów całkowitego budżetu inwestycji.
Niższe ceny materiałów aktywnych mogą poprawiać ekonomiczne uzasadnienie kolejnych projektów, choć ostateczne oszczędności zależą również od cen pozostałych komponentów, kosztów integracji i warunków kontraktowych.
Dla europejskich producentów i odbiorców baterii obecna sytuacja może ponadto stworzyć przestrzeń do renegocjowania umów zakupowych.
Należy jednak pamiętać, że gwałtowna zmienność rynku surowcowego utrudnia planowanie długoterminowe zarówno producentom, jak i odbiorcom.
Co dalej z cenami litu w 2027 i 2028 roku?
Najnowsza prognoza Citigroup wskazuje, że rynek litu może wejść w okres wymagający szczególnej ostrożności. Po stronie podaży inwestorzy będą obserwować tempo uruchamiania nowych projektów, wznowienia produkcji w istniejących kopalniach oraz decyzje przedsiębiorstw dotyczące ograniczania wydobycia.
Po stronie popytu kluczowe pozostaną sprzedaż samochodów elektrycznych, rozwój rynku magazynowania energii, wielkość zapasów utrzymywanych przez producentów baterii oraz zmiany w polityce handlowej.
Istotne będzie również to, jak długo przedsiębiorstwa wydobywcze zdołają funkcjonować przy niższych cenach. Ewentualne ograniczenia produkcji mogłyby z czasem ponownie poprawić bilans podaży i popytu.
Prognoza Citi nie jest zatem przesądzonym scenariuszem, lecz oceną ryzyka opartą na obecnych oczekiwaniach dotyczących sytuacji rynkowej.
Dodaj komentarz